
액화수소 운반선의 경제성 확보를 위한 손익분기 수소가격 분석
© The Korean Hydrogen and New Energy Society
This is an Open Access article distributed under the terms of the Creative Commons Attribution-Non-Commercial 4.0 International License (CC BY-NC 4.0, https://creativecommons.org/licenses/by-nc/4.0/), which permits non-commercial use, sharing, adaptation, distribution, and reproduction in any medium or format, provided the original work is properly cited.
Abstract
This study evaluates the economic feasibility of large-scale liquefied hydrogen (LH₂) maritime transportation by estimating the break-even hydrogen price and comparing it with liquefied natural gas (LNG). The Australia–Korea route was selected, and the FOB (Free on board) prices of LH₂ and LNG were estimated based on projected hydrogen production costs for LH₂ and carbon taxation for LNG, respectively. The construction cost of a LH₂ carrier was predicted based on hull and cargo containment system costs, considering the increased insulation requirements for cryogenic hydrogen storage. Eight economic scenarios were established for 2030 and 2050 by varying shipbuilding cost assumptions and the application of an LNG–hydrogen dual-fuel engine. The resulting break-even LH₂ prices ranged from 290.40–309.38 USD/m³ in 2030 and 273.10–291.16 USD/m³ in 2050. Although the economic gap between LH₂ and LNG decreased toward 2050, LH₂ remained more expensive on an energy basis. The scenario analysis showed that the FOB cost accounted for more than 84% of the break-even LH₂ price, indicating that reducing hydrogen production costs is the primary factor for improving the economic competitiveness of LH₂ maritime transportation.
Keywords:
Liquefied Hydrogen Carrier, Liquefied Hydrogen, Green Hydrogen, Maritime Transportation, Economic analysis키워드:
액화수소운반선, 액화수소, 그린수소, 해상운송, 경제성분석1. 서 론
지구온난화의 가속화에 따라 국제해사기구(IMO)를 비롯한 주요 규제기관들은 온실가스 배출 저감을 위한 환경규제를 지속적으로 강화하고 있다. 나아가 2050년 탄소중립(Net-Zero) 달성을 목표로 다양한 산업 분야에서는 친환경 기술 개발을 활발히 추진하고 있다1,2). LNG (Liquefied Natural Gas)는 기존 화석연료 대비 온실가스 배출량을 감소시킬 수 있으나 메탄을 주성분으로 하므로 탄소 배출을 근본적으로 제거하는 데에는 한계가 있다. 이에 따라 연소 과정에서 이산화탄소를 배출하지 않는 수소가 차세대 에너지원으로 주목받고 있으며, 장기적으로 수소경제의 확대와 함께 수소 수요 또한 크게 증가할 것으로 전망된다3). 이러한 변화에 대응하기 위해 국제 수소 공급망 구축과 함께 대용량 액화수소 운반선 및 관련 해상 운송 인프라의 개발과 상용화가 요구되고 있다4). 또한 소형선박들에 대해 수소 추진을 적용하는 사례도 증가하고 있는 추세이다5).
그러나 현재 국내에서 재생에너지 기반 수전해를 이용한 그린수소 생산은 높은 전력비와 설비 투자비로 인해 경제성 확보가 어려운 실정이다. 국내 연구에 따르면 현재 조건에서 수전해 기반 그린수소 생산비가 약 12 USD/kg 수준으로 분석되었으며, 전력비가 수소 생산비를 결정하는 가장 중요한 요소로 보고되었다6). 따라서 본 연구에서는 재생에너지 잠재력이 높은 호주에서 액화수소가 생산된 후 이를 해상 운송을 통해 국내로 공급하는 시나리오를 선정하여 액화수소 운반선에 대한 타당성을 분석하였다. 해상 운송은 공간의 제약으로 인하여 액화수소 형태로의 운반이 필수적이다. 액화수소는 약 -253℃의 극저온 상태를 유지해야 하므로 기존 LNG 화물창 시스템을 그대로 적용할 경우 더욱 두꺼운 단열시스템이 요구된다. 이에 따라 화물창에 액화수소를 적재할 수 있는 부피가 감소하여 실제 액화수소 운반 용량이 감소하는 문제가 존재한다7). 액화수소의 운송 효율을 높이기 위해서는 고효율 단열시스템 개발도 수반되어야 한다.
현재까지 기존 LNG 화물창 시스템과는 다른 액화수소 화물창 시스템의 특성을 반영하여 액화수소 운반선의 경제성을 정량적으로 평가하고, 미래 수소 시장 전망과 연계한 경제성 확보 조건을 분석한 연구는 상대적으로 부족한 상황이다. 따라서 본 연구에서는 액화수소 운반선의 건조비용, 운송비용 및 운영비용을 고려한 경제성 평가 모델을 구축하고, 미래 수소 생산 시나리오를 적용하여 수소의 손익분기 단가를 도출한다. 이를 호주-한국의 액화가스 해상운송 경로에 대하여, LNG 운반선의 경제성을 확보하기 위한 LNG 손익분기 단가와 비교하고자 한다. 여기서 손익분기 액화수소 가격은 하역 이전까지의 수소의 생산·액화·수출터미널 비용과 해상운송 비용을 포함하며 액화수소가 수입국에 도착하는 시점을 기준으로 액화수소 운송사업의 수익과 비용이 동일해지는 최소 액화수소 가격을 의미한다. 따라서 산정된 손익분기 가격 이상에서 액화수소를 판매할 경우 경제성이 확보되는 것으로 판단하였다.
이를 위해 2030년 및 2050년 수소시장 전망을 분석하였으며, BOG (Boil-Off Gas), 탄소세 및 수소 생산단가 변화와 운송 과정에서 발생하는 BOG를 선박 추진연료로 활용하는 수소 혼소 엔진 적용 시나리오를 고려하여 액화수소 운반선의 경제성을 분석하였다. 최종적으로 액화수소 운반선이 경제성을 확보하기 위한 수소의 손익분기 단가를 제시함으로써 향후 액화수소 운반선 개발을 위한 기초 자료를 제공하고자 한다.
2. 연구 방법
2.1 액화수소 FOB 단가 분석
기존 연구에 따르면 산업용 그리드 전력을 사용하는 경우 생산 단가가 크게 상승하므로 재생에너지 전력을 사용하여 생산한 수소가 경제성이 높다8). 따라서 본 연구에서는 재생에너지 전력을 사용하여 생산한 액화수소만을 고려하여 LNG와 비교한다.
DNV (Det Norske Veritas)에 따르면 그린 수소 생산 비용은 2020년 5 USD/kgH₂, 2030년 2.2 USD/kgH₂, 2050년 2 USD/kgH₂으로 예측된다4). 액화 비용과 수출 터미널 비용을 계산하기 위해서 CSIRO (Commonwealth Scientific and Industrial Research Organisation)에서 제시된 호주의 재생 에너지 전력 단가를 달러로 환산한 값을 토대로(Table 1) 태양광(PV) 발전 전력 단가의 평균값을 사용하였다9). 또한 IEA (International Energy Agency)에서 제공하는 데이터(Table 2)로 액화 공정과 Export terminal 비용을 계산하였으며 IEA에서 제시하는 설비수명 30년, 할인율 8% 기준으로 계산하였다10). 즉, 수소가 생산되어 배에 실릴 때까지의 가격인 FOB (Free on board) 가격을 단위 부피 당 가격으로 분석하였다(Table 3)11). 2020년의 FOB price를 도출하기 위하여, 수소 생산비용은 2020년 데이터를 기반으로 하였으며, Liquefaction과 Export terminal cost 계산에 사용된 호주의 재생 에너지 기반 전력 단가는 2024년 가격이 적용되었다. 본 연구에서 액화수소의 FOB 가격은 수소 생산비, 액화비용 및 수출터미널 비용으로 구성하였으며, 액화비용과 수출터미널 비용을 각각 별도로 산정하여 FOB 가격에 반영하였다.

Renewable electricity cost assumptions in Australia (CSIRO)9)
Data for cost assumptions of hydrogen liquefaction and export terminal (IEA)10)
LH₂ FOB price in Australia
2.2 탄소세를 고려한 LNG의 FOB 단가 분석
Zou 등12)에 따르면 액화 공정이 LNG 생산 전체 비용의 약 30∼45%를 차지하는 가장 큰 비용 요소이며, 천연가스 생산은 약 15∼20% 수준을 차지한다고 보고되었다12). 또한 지역별 천연가스 생산비는 자원 조건에 따라 큰 차이를 보이며 천연가스 생산비는 일반적으로 2.1∼7.4 USD/GJ 수준이며, 중동 지역은 2.1∼4.4 USD/GJ, 특히 카타르는 2.1∼2.3 USD/GJ로 가장 경쟁력 있는 생산비를 갖는 것으로 분석되었다. 액화 비용은 일반적으로 2.1∼4.2 USD/GJ 수준이나, 설비 규모와 프로젝트 조건에 따라 6.3∼9.5 USD/GJ까지 증가할 수 있다.
이러한 비용을 종합하면 FOB 기준 LNG 생산비용은 일반적으로 4.2∼7.4 USD/GJ 수준이며, 고비용 프로젝트의 경우 10.5∼14.8 USD/GJ까지 증가할 수 있다. 이를 메탄의 저위발열량(LHV, 50 MJ/kg)과 액화 메탄의 밀도(450 kg/m³)를 적용하여 체적 기준으로 환산하면, 평균적인 LNG FOB 가격은 약 94.5∼166.5 USD/m³이며, 고비용 프로젝트에서는 236.3∼333.0 USD/m³ 수준까지 증가하는 것으로 나타났다. 본 연구에서는 액화수소와의 경제성 비교를 위해 LNG 관련 기술은 이미 충분히 발전되어 포화 상태임을 가정하였다. 2030년, 2050년이 되어도 LNG 생산 비용이 감소하지 않을 것이라는 가정 하에 LNG FOB 가격을 2020년, 2030년 2050년 동일하게 적용하였다.
IEA는 탄소가격을 현재, 2030년 및 장기(Long-term) 시점으로 구분하여 제시하고 있다. 본 연구에서는 이를 각각 2020년, 2030년 및 탄소중립(Net Zero) 달성 목표 시점인 2050년에 적용하였다13). 또한 IMO에서 제시한 LNG의 탄소배출량을 기반으로 탄소세를 산정하고, 이를 LNG 가격에 반영하여 탄소세를 고려한 단위 부피당 LNG FOB 단가를 분석하였다(Table 4)14).
LNG FOB price including carbon tax
2050년에는 단위부피당 FOB price가 LH2에 비해 LNG가 상대적으로 높아지는 역전 현상이 발생된다. 다만 LNG와 LH2의 에너지 밀도를 고려하여 단위 에너지당 가격으로 환산하면 여전히 LNG가 LH2에 비해 생산 비용이 낮은 것을 확인할 수 있다(Table 5, Fig. 1).
Carbon-tax-included LNG FOB price vs LH₂ FOB price
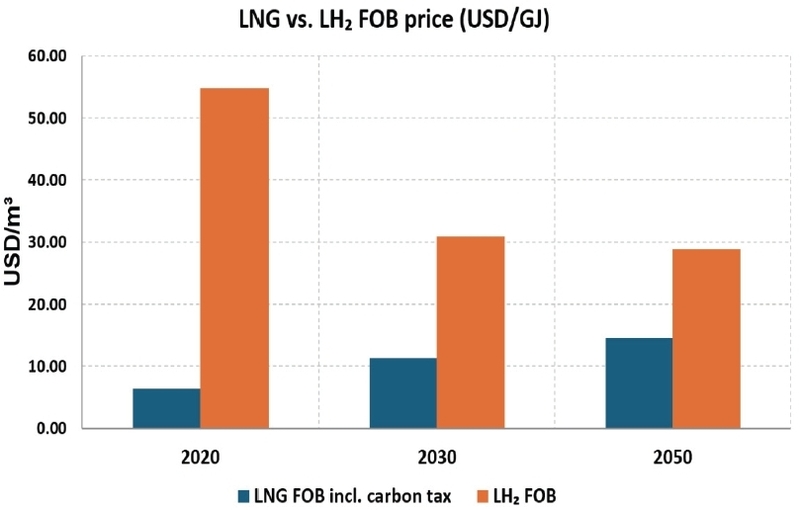
Comparison of LH2 and LNG FOB prices
2.3 액화수소 운반선의 선가 추정
대용량의 액화수소 운반을 위해 본 연구에서는 현재 조선업계에서 개발이 진행 중인 멤브레인 타입 액화수소 운반선을 대상 선박으로 선정하였다. 현재 대용량 멤브레인 타입 액화수소 운반선은 개발단계에 있어 실제 선가 및 세부 비용구성을 정확하게 산정하기 어렵다. 이에 본 연구에서는 기존 LNG 운반선의 선가를 기준으로 액화수소 운반선의 선가를 추정하였다. 특히 액화수소 화물창에는 LNG 화물창과 다른 고효율 단열시스템의 적용이 요구되므로, 이에 따른 화물창 비용의 변화를 별도로 반영하기 위해 전체 선가를 선체(Hull) 비용과 화물창(CCS: Cargo Containment System) 비용으로 구분하였다(Fig. 2).
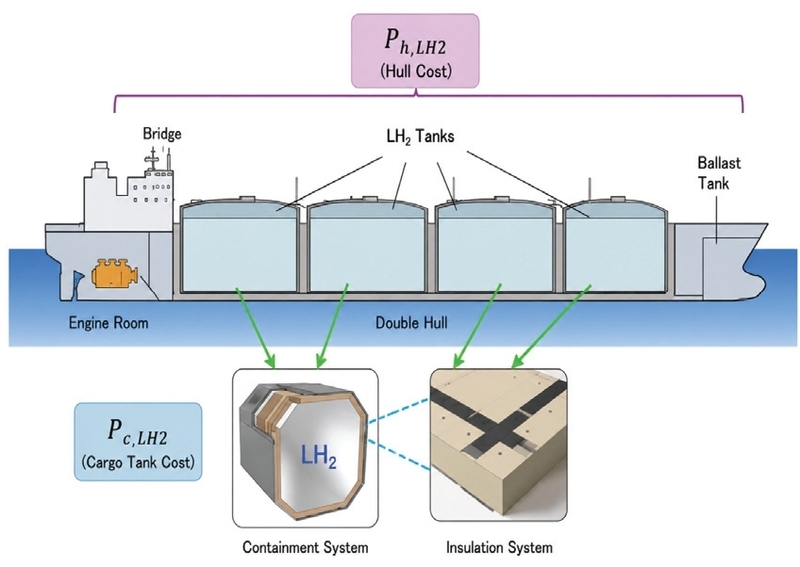
Cost components of the ship price for LH2 carrier
액화수소 화물창은 액화천연가스(LNG) 화물창보다 훨씬 낮은 저장온도(-253℃)에서 운용되므로 동일한 단열 시스템을 적용할 경우 더 큰 단열 두께가 요구된다. 기존 연구에서는 이를 정량적으로 평가하기 위해 BOR (Boil-off Rate) 식과 열전달 방정식을 이용하여 액화수소 CCS의 단열패널 두께를 가정하였다7). 계산 결과, 동일한 단열 소재를 사용할 경우 액화수소 CCS의 요구 단열패널 두께는 LNG CCS 대비 약 6배로 계산되었다. 다만 CCS의 두께가 증가하면 액화가스 운반선의 운송효율이 낮아지기에 액화수소 CCS에는 LNG CCS 대비 고효율 단열재의 적용이 요구된다. 기존 연구에서 제시된 고효율 단열재의 적용을 고려하여 LH2 CCS의 단열 두께는 LNG CCS 대비 약 2.5배로 가정하였다7). 이 경우 기존의 174K LNG 운반선의 선형을 그대로 유지할 경우 운송 가능한 액화수소의 부피는 약 155K 정도가 된다.
현재 일반적인 LNG운반선의 선가인 약 2억 8천만 달러를 기준으로 액화수소 운반선의 선가를 추정하였다. 선가는 선체 가격과 화물창 가격의 합으로 계산하였으며, 선체 가격과 화물창 가격의 비율은 다음 식 (1)과 같이 추정하였다.
| (1) |
여기서 PLH2C는 액화수소 운반선의 선가, Ph,LH2는 선체 비용, Pc,LH2는 화물창 비용, tLH2는 액화수소 화물창의 단열패널 두께, tLNG는 LNG 화물창의 단열패널 두께이다. 액화수소 화물창은 기존 LNG 화물창에 적용되는 RPUF 단열재 대비 고효율 및 고단가의 단열재가 요구되며, 단열시스템의 두께 증가에 따라 단열패널 체결 시스템의 추가 적용 등 제작 및 설치 과정에서의 비용 증가가 예상된다. 본 연구에서는 이러한 액화수소 CCS의 재료 특성 및 제작 설치 난이도에 따른 추가적인 비용 영향을 반영하기 위해 기술 보정계수(Cc)를 도입하였으며, 해당 계수는 국내 조선소와의 논의를 통해 1.2로 가정하였다. 해당 보정계수는 향후 단열시스템 기술의 발달 및 조선소의 생산 환경 등에 따라 변동될 수 있다.
선체 비용과 화물창 비용의 비율은 정확한 자료가 공개되어 있지 않으므로, 본 연구에서는 7:3과 6:4의 두 가지 시나리오를 적용하여 액화수소 운반선의 선가를 추정하였다. 화물창 비용에는 CHS (Cargo Handling System)을 위한 배관 및 밸브의 비용도 포함되며, 기본 연료로 산정된 LNG를 보관하는 탱크 및 연료 공급 시스템의 비용도 포함된다. 현재 조선소에서 건조하는 LNG 운반선을 기준으로 선체 비용과 화물창 비용의 현실적인 비율이 추정되었다. 그 결과 액화수소 운반선의 선가는 각각 약 4.48억 달러와 5.04억 달러로 산정되었다(Table 6).
Comparison of LH₂ carrier price by scenario based on hull and cargo containment system costs
2.4 항로 선정
본 연구에서는 호주의 Gladstone 항구에서 액화 수소를 적재하여 울산항으로 수입하는 항로를 선정하였다. 이 항로를 선정한 이유는 2023년 기준 호주가 한국으로 수출한 약 1,880만 톤의 LNG 물량이 이동하는 검증된 에너지 공급로이기 때문이다. 이 경로는 현재 대규모 LNG 교역이 가장 활발히 이루어지는 루트 중 하나로, 실질적인 항해 거리와 선박 운항 데이터가 풍부하게 축적되어 있다. 따라서 이 경로를 분석 모델로 설정하는 것은 기존 LNG 운반선의 운항 효율성 및 비용 데이터를 액화수소 운반선 분석을 위한 신뢰도 높은 대조군으로 활용할 수 있음을 의미하며, 이는 향후 수소 선박 도입의 경제적 타당성을 검증하는 데 있어 현실적인 근거를 제공한다15,16).
2.5 액화수소 운반선 경제성 분석 방법
액화수소운반선을 통한 대륙 간 액화수소 운송에 대한 경제성 분석을 위해서는 현재까지 추정 및 계산된 다양한 변수들이 고려되어야 한다(Table 7). 본 연구에서는 대용량 액화수소 화물창의 BOR을 관련 선행연구17)에서 제시된 일반적인 목표 수준인 0.2%/day로 선정하였다. 매년 발생하는 물가상승률(자재비 상승 등)의 영향은 고려하지 않았다.
Input parameters for the economic analysis of LNGC (LNG carrier) and LH2C (LH2 carrier)
본 연구에서는 174K LNG 운반선을 기준으로, 액화수소 운반 용량은 단열시스템의 두께를 고려하여 155K로 선정되었다. 액화수소 운반선은 화물(액화수소)의 낮은 밀도로 인해 복원성을 유지하기 위한 일련의 선형 변화가 발생할 수 있다. 다만 아직 액화수소 운반선의 대표 선형이 결정되지 않은 현 시점에서는 그 선형이 LNG 운반선과 동일하다고 가정하였다. 선박의 수명 동안 총 선박 유지비와 연료비는 각각 전체 선가의 약 50%, 150% 수준으로 설정하였다. 이는 LNG 운반선의 경험으로부터 선정된 값이며, 조선소에서 명확한 데이터가 제공되면 보다 정확한 유지비 및 연료비가 고려될 수 있다.
액화수소 운반선에 액화수소 선적 및 하역 시 온도, 압력은 각각 액화수소 온도(-253℃) 및 상압(1 atm)으로 가정하였으며, 화물창의 운용을 위해 잔류시키는 일부 화물량은 전체 화물창에 비해 그 비중이 크지 않으므로 고려하지 않았다.
액화수소 운반선의 경우 운송 중 발생하는 BOG를 추진 연료로 활용하는 수소 혼소 엔진 적용 시나리오를 추가로 고려하였다. 최종적으로 본 연구에서 적용한 시나리오는 다음과 같다(Fig. 3). 이때 운반선의 경제성이 확보되는 손익분기 단가(RLH2, RLNG)는 아래의 식 (2)로부터 추정될 수 있다.
| (2) |
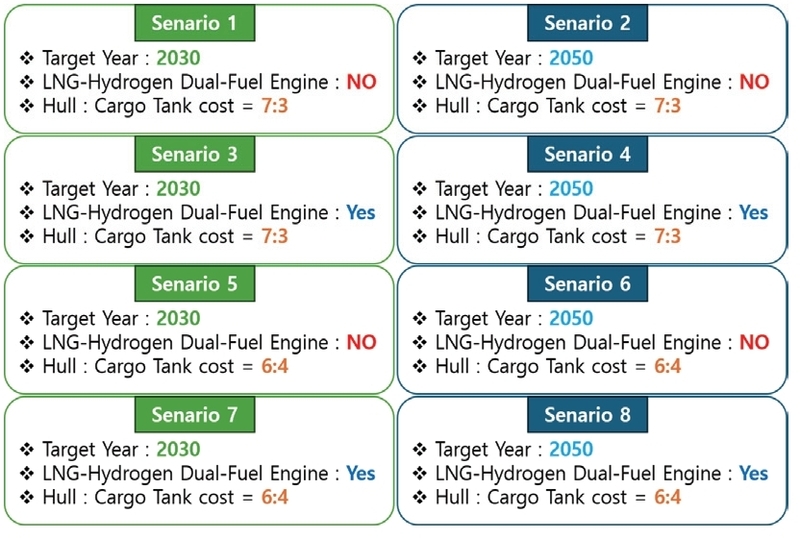
Configuration of the economic analysis scenarios
여기서 PFOB는 액화수소 FOB 단가, Vt는 화물 용량, n은 연간 항차 횟수(횟수/년), L은 선박의 수명(년), Pship은 선가, Pf는 선박의 연료 비용, Pm는 선박 유지 비용, R은 손익분기 단가, BOR은 Boil-off Rate, T는 왕복 운항 기간이다. 다만, 수소 혼소 엔진이 적용되는 시나리오에서는 발생한 BOG가 추진 연료로 활용되므로, 식 (2)에서 BOR은 0으로 계산되었다.
3. 결과 및 고찰
3.1 액화수소 운반선 경제성
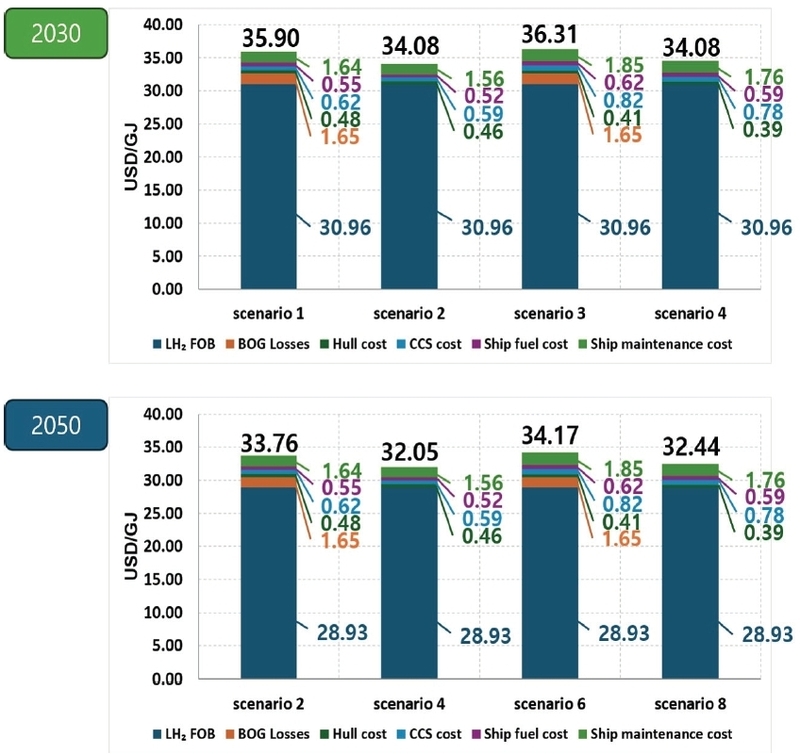
액화수소 운반선의 경제성이 확보되는 손익분기 단가는 Fig. 4와 같으며 이를 FOB, 선체와 화물창 비용, 선박 연료비, 선박 유지비로 나누어 전체 손익분기 단가를 표현하였다. 단위 부피당 액화수소 손익분기 단가를 단위 에너지당 가격으로 환산하면 Fig. 5와 같다.
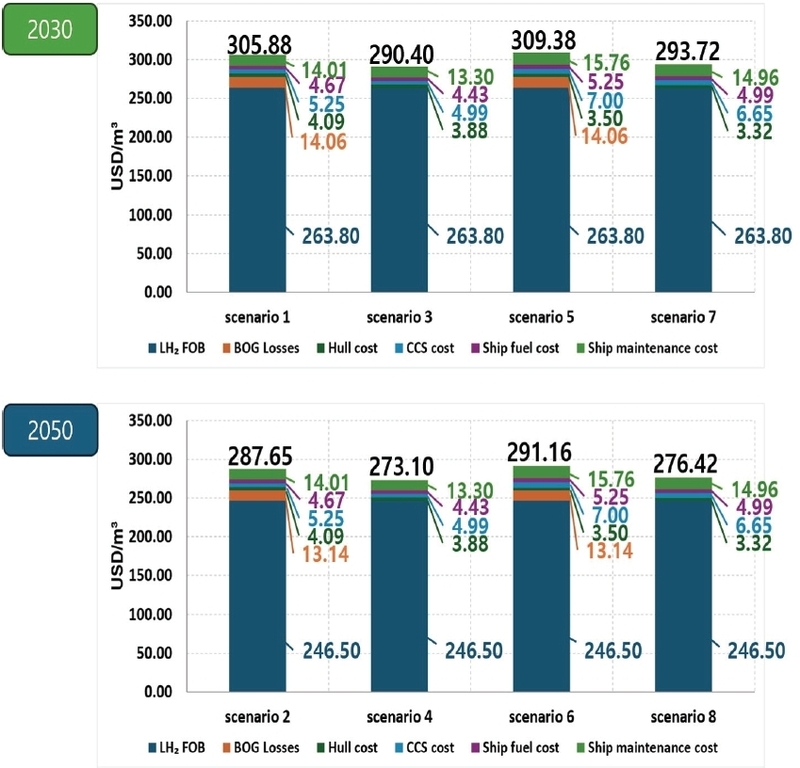
The break-even LH2 price under different scenarios in USD/m3
The break-even LH2 price under different scenarios in USD/GJ
결과적으로 시나리오 1∼8의 손익분기 단가는 각각 305.88 USD/m3, 287.65 USD/m3, 290.40 USD/m3, 273.10 USD/m3, 309.38 USD/m3, 291.16 USD/m3, 293.72 USD/m3, 276.42 USD/m3으로 분석되었다. 이 중 2030년 시나리오 중 시나리오 3이 가장 낮은 손익분기 단가가 예측되었으며 2050년 시나리오 중 시나리오 4가 가장 낮은 손익분기 단가가 예측되었다. 시나리오 3과 4는 LNG-수소 혼소 엔진을 사용하며 선체:화물창 비용 비율이 7:3인 시나리오이다.
각각의 손익분기 단가에서 FOB 단가가 차지하는 비율은 86.24%, 85.69%, 90.84%, 90.26%, 85.27%, 84.66%, 89.81%, 89.17%로 분석되었다. 이를 통해 액화수소 생산비용이 액화수소 해상 운반의 경제성 확보를 위한 핵심 요소임을 알 수 있다. 반면에 액화수소 운반선의 선가는 액화수소 해상 운송의 타당성 확보에 미치는 영향이 상대적으로 낮았다.
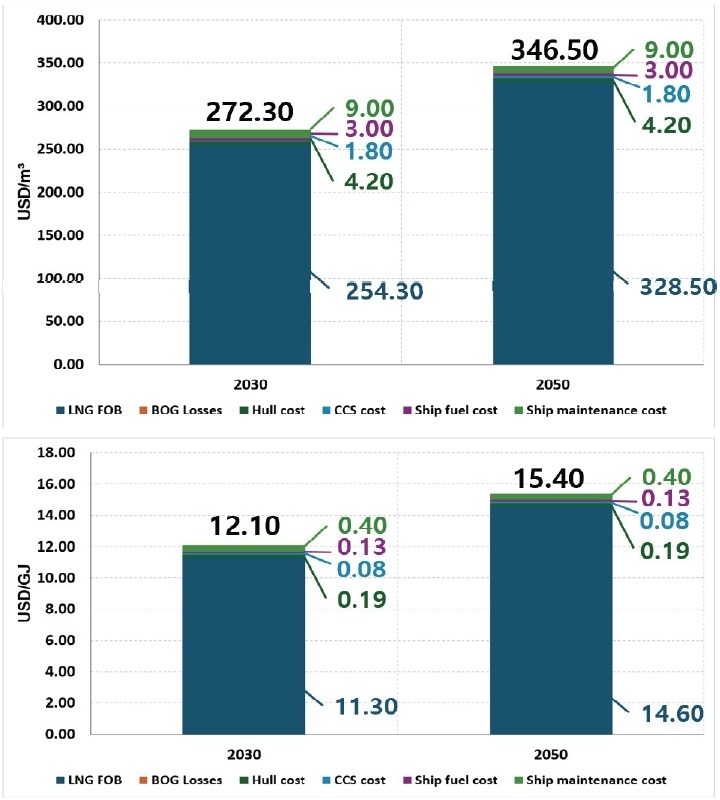
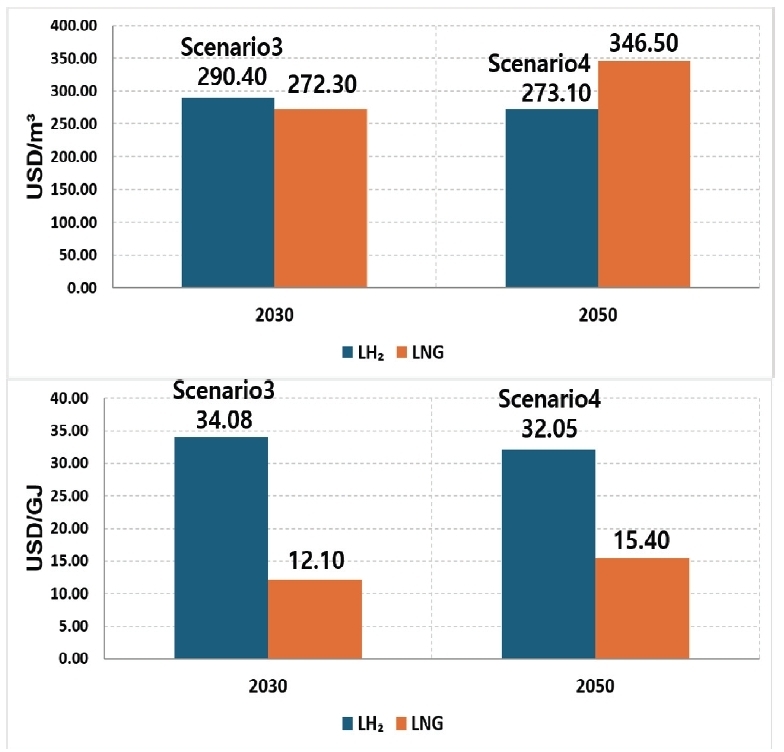
LNG의 경우, 탄소세에 의해 2030년에 비해 2050년 손익분기 단가가 증가하였으며, 이를 USD/m3 단위와 USD/GJ 단위로 나타내면 다음과 같다(Fig. 6). 이를 액화수소 분석 시나리오 중 가장 낮고 높은 손익분기 단가가 예측되는 2030년 시나리오 3, 2050년의 시나리오 4와 비교하여 Fig. 7에 나타내었다.
The break-even LNG price including carbon tax
Comparison of the break-even prices of liquefied hydrogen and LNG
결과적으로 탄소세를 고려한 LNG 손익분기 단가는 2030년 272.30 USD/m3, 2050년 346.50 USD/m3으로 예측되었다. 또한 액화수소와 비교하여 단위 부피당 가격은 2050년 LNG의 손익분기 단가가 더 높았으나 단위 에너지당 가격으로 비교한 결과 2030년, 2050년의 경우 모두 액화수소가 LNG보다 손익분기 단가가 높은 것으로 예측되었다. 다만 그 차이는 점점 줄어드는 경향성을 보이며, 향후 환경규제의 점진적 강화 및 액화수소 생산 및 액화 기술의 가속화 등에 따라 충분히 그 격차가 역전될 수 있는 여지가 있다고 판단된다.
4. 결 론
본 연구에서는 액화수소 운반선의 경제성과 적용 가능성을 평가하기 위해 액화수소와 LNG의 FOB 단가를 산정하고, 이를 기반으로 액화수소 운반선의 손익분기 단가를 분석하였다. 또한 호주-한국 항로를 대상으로 선체 단가와 화물창 단가의 비율, LNG-수소 혼소 엔진 적용 여부 및 적용 연도를 고려하여 총 8가지 시나리오를 구성하고 경제성을 비교하였다.
분석 결과, 액화수소의 FOB 단가는 수소 생산 비용 감소에 따라 2030년에서 2050년으로 갈수록 감소하는 반면, LNG의 FOB 단가는 탄소세의 영향으로 증가하는 경향을 보였다. 시나리오별 경제성 평가에서는 2050년, 선체 단가와 화물창 단가의 비율을 7:3으로 가정하고 LNG-수소 혼소 엔진을 적용한 시나리오에서 가장 낮은 손익분기 단가가 도출되었다. 그러나 손익분기 단가의 대부분이 FOB 단가로 구성되어 있어, 액화수소 생산 비용 절감이 경제성 확보를 위한 가장 중요한 요소임을 확인하였다.
본 연구에서 적용한 수소 생산 비용, 탄소세 및 기타 경제성 변수는 미래 전망치를 기반으로 한 예측값이므로 시장 환경에 따라 결과가 달라질 수 있다.또한 현시점 기준으로 LNG에 대한 기술력이 충분히 발전해왔기에 더 이상의 추가적인 LNG FOB 단가를 낮추기 위한 연구가 진행되지 않음을 가정하여 2030년 및 2050년의 LNG FOB 단가를 동일하게 적용하였다. 실제 LNG FOB 단가는 시장 환경 및 천연가스 가격, 환율에 따라 변동될 수 있다는 한계를 가지고 있다. 그러나 향후 탄소세가 더욱 강화되고 수소 생산 비용이 예측보다 더욱 감소할 경우, 액화수소 운반의 경제성이 확보될 가능성이 있을 것으로 판단된다. 따라서 본 연구는 향후 액화수소 운반선의 경제성 평가를 위한 기초 자료로 활용될 수 있을 것으로 기대된다.
Acknowledgments
본 결과물은 2026년도 교육부 및 울산광역시의 재원으로 울산앵커센터의 지원을 받아 수행된 지역성장 인재양성체계(앵커)의 결과입니다. (2026-ANCHOR-07-001)
추가로 이 성과는 정부(산업통상자원부)의 재원으로 한국산업기술진흥원의 지원을 받아 수행된 연구입니다. (RS-2025-02263945, 산업혁신인재성장지원사업)
References
- International Maritime Organization (IMO), “IMO’s work to cut GHG emissions from ships”, IMO, 2023, Retrieved from https://www.imo.org/en/MediaCentre/HotTopics/Pages/Cutting-GHG-emissions.aspx, .
-
C. Kim, G. Kim, and H. Kim, “Analysis of domestic and foreign policy and technology trends for hydrogen industry development”, Journal of Hydrogen and New Energy, Vol. 34, No. 2, 2023, pp. 122-131.
[https://doi.org/10.7316/JHNE.2023.34.2.122]

- International Energy Agency (IEA), “Global hydrogen review 2025”, IEA, Paris, France, 2025, Retrieved from https://www.iea.org/reports/global-hydrogen-review-2025, .
- DNV, “Hydrogen at risk of being the great missed oppor-tunity of the energy transition”, DNV, Høvik, Norway, 2022, Retrieved from https://www.dnv.com/news/2022/hydrogen-at-risk-of-being-the-great-missed-opportunity-of-the-energy-transition-226628/, .
-
S. Y. Ryu, “An examination of economic factors related to hydrogen-powered coastal vessels”, Journal of Hydrogen and New Energy, Vol. 36, No. 3, 2025, pp. 362-370.
[https://doi.org/10.7316/JHNE.2025.36.3.362]
-
K. Roh, Y. Kim, H. Jeon, W. Kim, H. Ko, K. S. Kang, and S. U. Jeong, “Analyses on techno-economic aspects and green hydrogen production capability of MW-scale low-temperature water electrolyzers in Jeju Island, South Korea”, Journal of Hydrogen and New Energy, Vol. 34, No. 3, 2023, pp. 235-245.
[https://doi.org/10.7316/JHNE.2023.34.3.235]
-
J. W. Seo and H. B. Ju, “Study on sloshing structural strength assessment for membrane-type liquefied hydrogen cargo containment system”, Journal of Marine Science and Engi-neering, Vol. 14, No. 5, 2026, pp. 473.
[https://doi.org/10.3390/jmse14050473]
-
H. Hwang, Y. Lee, N. Kwon, S. Kim, Y. Yoo, and H. Lee, “Economic feasibility analysis of an overseas green hydrogen supply chain”, Transactions of the Korean Hydrogen and New Energy Society, Vol. 33, No. 6, 2022, pp. 616-622.
[https://doi.org/10.7316/KHNES.2022.33.6.616]
- Commonwealth Scientific and Industrial Research Orga-nisation (CSIRO), “GenCost 2024–25: consultation draft”, CSIRO, 2024, Retrieved from https://www.csiro.au/-/media/Energy/GenCost/GenCost2024-25ConsultDraft_20241205.pdf, .
- International Energy Agency (IEA), “The future of hydrogen”, IEA, 2019, Retrieved from https://www.iea.org/reports/the-future-of-hydrogen, .
- SINTEF Ocean, “WP2: propulsion technology options for alternative marine fuels”, SINTEF Ocean, 2023, Retrieved from https://www.nordicenergy.org/projects/hope/, .
-
Q. Zou, C. Yi, K. Wang, X. Yin, and Y. Zhang, “Global LNG market: supply-demand and economic analysis”, IOP Conference Series: Earth and Environmental Science, Vol. 983, 2022, pp. 012051
[https://doi.org/10.1088/1755-1315/983/1/012051]
- International Energy Agency (IEA), “The future of hydrogen: assumptions annex (revised version, December 2020)”, IEA, 2020, Retrieved from https://www.iea.org/reports/the-future-of-hydrogen, .
- International Maritime Organization (IMO), “Third IMO GHG study 2014”, IMO, 2015, Retrieved from https://www.imo.org/en/OurWork/Environment/Pages/Greenhouse-Gas-Studies-2014.aspx, .
- International Gas Union (IGU), “2024 world LNG report”, IGU, 2024, Retrieved from https://www.igu.org/igu-reports/2024-world-lng-report, .
- Economic Research Institute for ASEAN and East Asia (ERIA), “Study on demand and supply potential of hydrogen energy in ASEAN and East Asia - phase 4”, ERIA, 2024, Retrieved from https://www.eria.org/uploads/Demand-and-Supply-Potential-of-Hydrogen-Energy-Phase-4.pdf, .
-
Y. Ishimoto, M. Voldsund, P. Nekså, S. Roussanaly, D. Berstad, and S. O. Gardarsdottir, “Large-scale production and transport of hydrogen from Norway to Europe and Japan: value chain analysis and comparison of liquid hydrogen and ammonia as energy carriers”, International Journal of Hydrogen Energy, Vol. 45, No. 58, 2020, pp. 32865-32883.
[https://doi.org/10.1016/j.ijhydene.2020.09.017]