
분산형 섹터커플링 자원으로서 연료전지의 역할과 정책방향
© The Korean Hydrogen and New Energy Society
This is an Open Access article distributed under the terms of the Creative Commons Attribution-Non-Commercial 4.0 International License (CC BY-NC 4.0, https://creativecommons.org/licenses/by-nc/4.0/), which permits non-commercial use, sharing, adaptation, distribution, and reproduction in any medium or format, provided the original work is properly cited.
Abstract
Korea developed a large stationary fuel-cell market through the Renewable Portfolio Standard (RPS) and the hydrogen power bidding market under the Clean Hydrogen Portfolio Standard (CHPS), with revenues centered on policy-procured electricity. This study reviews the conversion and operating characteristics of polymer electrolyte membrane, phosphoric acid, molten carbonate, and solid oxide fuel cells, examining conditions for their use as distributed sector-coupling resources. Electricity generation and installed capacity increased during the RPS period, while the CHPS transition changed entry and settlement rules and coincided with smaller projects closer to demand centers. Siting, operating characteristics, and heat utilization inform project selection, with specified commitments subject to contract compliance. Additional service and heat-sales revenues depend on market rules and customer contracts. Overseas cases illustrate power-led customer-sited services in the United States, heat-demand-led combined heat and power products and services in Japan, and selective applications alongside direct electrification in Germany and the European Union. For Korea, the study identifies power-led distributed services and power–heat integrated services and examines selective role expansion for existing assets according to site and demand conditions. Fuel carbon intensity is treated as a separate, cross-cutting long-term environmental attribute.
Keywords:
Fuel cell, Sector coupling, Distributed generation, Combined heat and power, Demand-side service키워드:
연료전지, 섹터커플링, 분산전원, 열병합발전, 수요지 서비스1. 서 론
에너지 전환이 고도화될수록 에너지 시스템에 요구되는 가치는 단순한 저탄소 발전량의 확대를 넘어 공급의 시간·장소·품질과 에너지 부문 간 연계로 확장되고 있다. 태양광과 풍력 등 변동성 재생에너지의 비중이 증가할수록 필요한 시점에 출력을 제공할 수 있는 가용자원과 수급 변동에 대응하는 유연성 자원의 중요성이 커진다. 동시에 데이터센터와 첨단산업 등 대규모 전력부하가 특정 지역에 집중되면서 송·배전망 접속 지연과 계통 혼잡이 심화되고 있으며, 정전이나 재난 상황에서도 중요 부하를 유지하는 시스템 회복력도 독립적인 서비스 가치로 부상하고 있다. 또한 건물과 산업 부문의 냉난방 및 공정열을 전력·가스 인프라와 연계하여 시스템 전반의 효율성과 탈탄소화 수준을 높이는 에너지 시스템 통합의 필요성도 확대되고 있다1,2).
연료전지는 수소 또는 수소가 풍부한 기체연료의 화학에너지를 전기화학 반응을 통해 전력으로 변환하고, 시스템 구성과 수요 조건에 따라 발생하는 열을 회수하여 활용할 수 있는 에너지 변환설비이다. 수요지 맞춤형 소형 설비부터 지역 단위의 대규모 설비까지 모듈형으로 구축할 수 있어, 기술 유형과 입지에 따라 수요지 현장 전력 공급, 중요 부하 보호와 회복력, 계통 지원 및 유용열 공급 등 다양한 기능을 수행할 수 있다3,4). 이러한 특성은 연료전지가 기체 에너지 운반체를 수요지에서 필요한 전력과 열로 전환하는 분산형 섹터커플링 자원으로 활용될 수 있는 기술적 기반을 제공한다.
연료전지의 에너지시스템 연계에 관한 선행연구는 전력·열·산업·수송·저장에 걸친 적용 가능성과 기술·경제적 과제를 검토하고5), 열에너지 분야에서는 소형 열병합발전(Combined Heat and Power, CHP)의 성능과 시장별 활용조건 및 에너지시스템 편익을 분석해 왔다6). 본 연구는 이러한 논의를 바탕으로 연료전지의 기술적 기능이 국내 수요지에서 실제 서비스로 구현되는 데 필요한 수요·구매·계약 조건에 주목한다.
국내 고정형 연료전지 시장은 신·재생에너지공급의무화제도(Renewable Portfolio Standard, RPS)를 기반으로 빠르게 성장하였다. 2015년 이후 발전량과 누적 설비용량이 지속적으로 증가하였으며, 이 과정에서 제조·시공·운영·정비를 포괄하는 산업 기반도 축적되었다7). 그러나 RPS 체제에서 연료전지 사업의 수익은 주로 계통 판매 전력과 신재생에너지공급인증서(Renewable Energy Certificate, REC)에 의존하였다. 이에 따라 국내 시장의 확대는 수요처의 전력품질, 시스템 회복력 또는 유용열을 직접 거래하는 서비스 시장보다는 발전량 중심의 사업구조를 바탕으로 이루어졌다.
이러한 구조를 보완하기 위한 제도적 변화도 나타났다. RPS 후반기에는 부생수소 활용과 일정 기준 이상의 열 활용 실적에 추가 가중치를 부여하였으며8), 「수소경제 육성 및 수소 안전관리에 관한 법률」(수소법) 개정에 따라 2023년부터 신규 발전용 연료전지의 주된 시장 진입 경로는 수소발전입찰시장(Clean Hydrogen Portfolio Standard, CHPS)으로 재편되었다9-11). CHPS에서는 분산 입지, 지역 수급 기여도, 계통 수용성, 열 활용 계획 및 운전 특성 등을 비가격 평가에 반영하고 있다. 이는 발전량 이외의 입지·운전·열 활용 속성을 시장 진입 과정에서 평가하기 시작했다는 점에서 RPS와 구별된다.
다만 사업자 선정과 계약 이행관리에서 이러한 속성이 평가된다는 사실만으로 수요지 현장 전력, 회복력, 계통 지원 또는 유용열이 운영 기간의 독립적인 서비스 상품과 수익원으로 연결된다고 단정할 수는 없다. 제도적으로 평가되는 분산 가치가 실제로 어떠한 계약과 비용부담 구조를 통해 수익화되고 있는지, 그리고 연료전지가 어떠한 입지와 수요 조건에서 분산형 섹터커플링 자원으로 기능할 수 있는지에 대해서는 별도의 분석이 필요하다. 이는 국내 연료전지 시장의 양적 성장과 수요지 기반 서비스 시장의 형성을 구분하여 살펴보아야 하는 이유이다.
이에 본 연구는 계통 판매와 발전량 중심으로 성장해 온 국내 고정형 연료전지의 역할을 분산형 섹터커플링 관점에서 재검토하고, 그 성립 조건과 정책 방향을 제시하고자 한다. 이를 위해 연료전지의 기술적 특성을 바탕으로 연료전지의 역할을 ‘전력 주도형 분산 서비스’와 ‘전력·열 통합형 서비스’로 구분하고, 문헌·제도 검토와 국내 통계·입찰 결과를 바탕으로 RPS에서 CHPS로 이어지는 국내 시장 구조 변화와 분산 가치의 수익화 여건을 분석한다. 특히 사업자 선정과 계약 이행관리에서 반영되는 가치와 실제 서비스 제공을 통해 수익으로 연결되는 가치를 구분한다. 또한 주요국 사례를 최종수요·서비스 형태·비용부담 구조·운영기반을 중심으로 비교하여 국내 신규 사업과 기존 발전용 자산의 역할 정립 방향을 검토한다.
2. 연료전지의 기술적 특성과 분산형 섹터커플링 역할
연료전지의 기술적 특성이 수요지 현장에서 실질적인 분산형 역할로 이어지기 위해서는 각 기술 유형이 제공할 수 있는 전력 및 열 서비스의 구체적 범위를 파악하는 과정이 수반되어야 한다. 이를 위해 주요 기술 유형의 운전 특성을 검토하고, 이들이 실제 에너지 시스템의 수요 조건과 결합하여 분산형 섹터커플링 자원으로 기능하기 위한 성립 요건을 정리한다.
2.1 연료전지의 변환원리와 기술유형별 운전특성
연료전지는 수소 또는 수소가 풍부한 기체 연료의 화학 에너지를 전기화학 반응을 통해 전력과 열로 변환하는 설비이며, 전해질의 종류에 따라 주요 기술유형을 구분할 수 있다4)(Table 1).

Distributed-service and heat-integration characteristics by fuel cell type
우선, 비교적 저온 환경에서 운전되는 고분자전해질형 연료전지(Polymer Electrolyte Membrane Fuel Cell, PEMFC)는 직접 수소를 공급할 경우 초기 기동과 출력 조정 속도가 신속하여 유연성 전력자원이 필요한 곳에서 주로 활용된다. 특히, 소규모 수요지 전원, 중요시설의 비상 백업, 마이크로그리드 연계 및 다수 모듈의 가상발전소(Virtual Power Plant, VPP) 운영 시 적합한 기술 유형으로 평가되고 있다. PEMFC에서 회수되는 외부 열은 주로 급탕, 온수 예열 및 저온 난방에 한정적으로 활용된다3,4).
다음으로 인산형 연료전지(Phosphoric Acid Fuel Cell, PAFC)는 장시간 변동 없이 일정한 출력을 유지하는 상시 운전 및 부분 부하 운전에 강점이 있어 병원, 호텔, 캠퍼스 등 전력과 열 부하가 연중 지속되는 시설의 CHP 전원으로 주로 활용된다. 이때, PAFC에서 회수된 열은 온수 급탕, 난방, 일부 흡수식 냉방기 구동 등에 다양하게 활용할 수 있으나, 구체적인 열 공급 조건은 제조사별 열 회수 시스템 구성에 따라 달라진다4).
한편, 고온에서 작동하는 용융탄산염형 연료전지(Molten Carbonate Fuel Cell, MCFC)는 내부 개질 역량을 바탕으로 수백 kW에서 MW 규모에 이르는 대형 고이용률 기저 전원으로 운용하기에 적합하다고 알려져 있다. 이에 대규모 산업 시설, 캠퍼스, 하수처리장, 지역 에너지 네트워크 등 전력과 다량의 공정열이 장시간 요구되는 입지에서 활용 가치가 크며, 내부 열 회수 후 남은 배기가스는 온수, 증기, 건조, 예열 등 다양한 공정에 이용될 수 있다. 다만, 기동 소요 시간이 길고 고온 환경에 따른 부품의 부식·열화 및 열 사이클 제약이 존재하며, 바이오가스를 활용할 경우 황이나 실록산 등의 불순물 정제 공정이 필수적으로 요구된다는 점에서 보급·확산에 제약이 있다3,4).
마지막으로 고체산화물형 연료전지(Solid Oxide Fuel Cell, SOFC)는 높은 수준의 전기 변환 효율과 장기간 연속 운전 신뢰성을 갖추어 데이터센터, 첨단 산업 시설, 대규모 마이크로그리드의 상시 전력 공급을 안정적으로 수행한다는 점에서 수요지 전원으로 활용되고 있다. SOFC 시스템은 외부 열 회수 기능을 최소화하고 전기 효율을 극대화하는 전력 전용 구성과, 온수 및 증기 등을 복합적으로 공급하는 다목적 CHP 구성으로 유연하게 설계할 수 있다. 다만, 초기 기동에 소요되는 긴 시간, 고온 소재의 열화, 그리고 열 사이클에 대한 물리적 제약이 상존한다는 점에서 수요지 특성을 고려한 최적의 운전 전략이 필요한 기술로 평가되고 있다3,4).
이처럼 연료전지가 제공할 수 있는 실질적인 서비스 범위는 전기효율이나 스택 작동온도와 같은 단일 지표만으로 결정되지 않는다. 기술유형별로 기동시간, 부하추종성, 연속운전 특성, 적용 가능한 출력규모와 주요 운전제약이 다르며, 외부에서 활용할 수 있는 열의 온도와 양도 내부 열 통합, 열회수 시스템의 구성 및 수요처의 부하조건에 따라 달라진다. 따라서 연료전지 유형을 비교할 때에는 전력 생산 측면의 운전특성, 우선 적용이 가능한 수요처와 서비스, 외부 열 활용 가능성 및 기술적 제약을 함께 고려해야 한다3,4).
2.2 섹터커플링에서 연료전지의 역할
섹터커플링은 전력 부문을 수소, 가스, 열 등의 에너지 네트워크 및 건물, 산업 등 최종 소비 부문과 유기적으로 연결하여 재생전력의 활용 범위를 극대화하고 시스템 전반의 유연성, 효율성, 탈탄소화 수준을 향상시키는 통합 전략이다1,2). 재생전력은 최종 수요처에 직접 공급되거나, 수소로 변환하여 저장·운송한 뒤 필요한 장소와 시점에 다시 에너지로 이용된다.
연료전지는 이러한 체계 내에서 수소 또는 수소가 풍부한 기체 연료(수소화합물)의 화학 에너지를 수요자가 활용할 수 있는 전력과 열로 변환하는 핵심 설비이다. 재생전력기반의 수소를 저장·운송한 후 연료전지를 통해 전력으로 되돌리는 과정은 ‘전력-수소-전력(Power-to-Gas-to-Power)’을 잇는 ‘재전환(Reconversion)’ 단계에 해당한다. 천연가스·바이오가스·바이오메탄을 투입하는 경우에는 기체 연료를 전력과 열로 바꾸는 일반적인 변환(Conversion) 경로로 볼 수 있다3,4). 비록 두 경로의 투입 연료 기원은 다르지만, 연료전지라는 플랫폼을 통해 기체 에너지 운반체를 수요지 맞춤형 전력과 열로 연결한다는 시스템적 기능은 동일하게 공유된다.
결론적으로 연료전지는 에너지를 자체적으로 저장하는 장치가 아니라, 상시 활용 가능한 기체 연료나 잉여 재생 전력의 저장 매체로서 생산된 수소를 최종 수요와 기술별 운전 특성에 따라 전력과 열로 전환할 수 있는 유연성 섹터커플링 자원으로 볼 수 있다. 특히 수요지 현장에 전력 수요 이외에 열 수요가 존재하여 연료전지 발전 시 발생하는 회수열을 실질적으로 활용할 경우, 연료전지의 섹터커플링적 가치는 전력과 열을 아우르는 복합 부문 연계로 그 역할이 한층 확장된다.
본 연구는 이러한 연료전지의 유용성이 수요지 현장에서 어떠한 실질적 분산 가치를 발생시키는지에 주목한다.
2.3 분산형 섹터커플링 자원으로서의 성립조건과 역할 유형
연료전지가 분산형 섹터커플링 자원으로 기능하기 위해서는 ① 접근성, ② 가용성, ③ 유연성, ④ 회복력, ⑤ 열공급 가능성 등이 고려되어야 한다. 이들 요소는 동일한 성격의 일률적인 필수요건이라기보다, 수요지 서비스가 형성되는 과정을 서로 다른 측면에서 나타낸다.
우선, 접근성은 연료전지가 분산형 자원으로 성립하기 위한 물리적 출발점이다. 여기서 접근성은 설비가 수요지 또는 배전망 인접 지역에 배치되어 현장 부하와 연결될 수 있는 입지적 조건을 의미한다. 연료전지의 소형·모듈형 구축 가능성과 상대적으로 높은 입지 유연성은 도심, 건물, 산업단지 등 수요지 인근에 설비를 설치할 수 있게 하는 기술적 기반이 된다. 이러한 물리적 기반에 더해 실제 설비가 현장 부하를 공급하고, 수요자나 계통이 필요로 하는 시간에 전력을 신뢰성 있게 제공함으로써 입지적 특성이 분산 서비스로 구현된다. 또한 제공하려는 서비스에 따라 전력품질 유지, 출력조정, 계통 분리와 독립운전, 중요 부하 보호 및 계통지원 기능이 결합될 때 연료전지의 분산적 가치가 구체화된다4).
가용성과 유연성은 연료전지의 운전 특성을 구분하여 평가하기 위한 조건이다. 가용성은 안정적인 연료 공급과 설비 상태를 바탕으로 수요자나 계통이 필요로 하는 시간대에 전력을 신뢰성 있게 제공하는 능력을 의미한다. 유연성은 수요와 계통 상황의 변화에 따라 출력을 조정할 수 있는 속도와 범위를 뜻한다. PEMFC는 비교적 빠른 기동과 부하 추종에 강점을 지니며, PAFC, MCFC 및 SOFC는 장시간 안정적인 출력을 제공하는 방식으로 현장 전력공급과 계통 운영에 기여할 수 있다3,4). 따라서 기술 유형별 운전 특성은 제공하려는 서비스의 시간적 요구, 출력 형태 및 현장 부하 특성과 연계하여 평가할 필요가 있다.
회복력은 계통 정전이나 재난 상황에서도 중요 부하의 기능을 유지하는 능력이다. 이를 위해서는 연료전지와 함께 계통 분리 및 독립운전이 가능한 전력변환장치, 보호계전기, 제어·통신장치, 중요 부하 전용 배선과 안정적인 연료 공급체계가 통합되어야 한다. 또한 VPP와 계통 보조서비스에 참여하려면 원격계량·제어 기능과 실제 출력응답 성능이 확보되어야 한다.
열공급 가능성은 회수열이 실제 수요처에 인도되어 전력과 열을 하나의 수요지 에너지 서비스로 결합할 수 있는지를 나타낸다. 기술적으로 회수할 수 있는 열량뿐 아니라 열수요의 규모와 지속성, 요구 온도, 공급 거리, 배관·열교환설비를 함께 검토하여 실제 열수요에 맞추어 공급할 수 있어야 한다. 기존 열원의 대체량은 열 이용에 따른 에너지·환경 성과로 평가할 수 있다.
이처럼 각 성립 조건의 중요도와 결합 방식은 수요지에서 요구되는 서비스에 따라 달라진다. 본 연구는 특정 장소와 시간에 공급되는 전력의 가용성·품질·회복력이 핵심적인 경우를 ‘전력 주도형 분산 서비스’로, 안정적인 전력부하와 열수요가 결합하고 회수열이 실제 수요처에 인도되는 경우를 ‘전력·열 통합형 서비스’로 구분한다.
연료전지의 전력 주도형 역할은 특정 장소와 시간에 공급되는 전력 자체의 가치가 압도적으로 큰 입지에 성립한다. 이 역할의 핵심 서비스는 수요지 현장 또는 배전망 인접 지역의 상시 전력, 필수 시점의 가용 전력, 전력품질 유지, 그리고 위기 상황에서의 중요 부하 대응이다. 아울러 원격 계량, 통신, 출력 제어 기능을 갖춘 설비는 운전 특성에 따라 마이크로그리드, VPP, 계통 보조 서비스 자원으로 활용 범위를 확장할 수 있다3,4).
전력 주도형 역할의 유용성은 연간 총 발전량만으로 평가될 수 없다. 수요처가 필요로 하는 시점에 전력을 적기에 공급할 수 있는지, 광역 계통 정전 시 중요 부하를 독립적으로 유지할 수 있는지, 그리고 요구되는 전력 품질을 지속할 수 있는지가 핵심이다.
전력·열 통합형 역할은 안정적인 전력 부하와 함께 급탕, 건물 난방, 냉방, 또는 공정열 수요가 장기간 지속되며, 회수열을 수요처 인프라에 경제적으로 직공급할 수 있는 입지에서 성립한다. 이 역할에서는 전력과 열이 단일한 수요지 에너지 서비스로 결합하며, 현장 열 수요의 규모와 시간적 지속성이 전력 부하와 함께 전체 설비의 용량과 운전 방식을 정하는 주요 조건이 된다.
전력·열 통합형 서비스의 실질적 가치는 설비의 정격 열 출력 제원이나 기술적 회수 가능 열량으로 결정되지 않는다. 회수된 열이 실제 수요처에 인도되어 경제적으로 정당화되는 열수요를 충족할 때 ‘유용열’ 서비스가 성립한다12). 따라서 설계 단계부터 실제 인도 열량, 요구 공급 온도, 부하의 지속성, 배관망 등 수요측 여건을 주요 조건으로 고려해야 한다.
이상의 역할 구분은 수요지에서 요구되는 서비스와 그 성립조건을 체계적으로 검토하기 위한 기준이다(Fig. 1). 기술 유형별 운전 및 열회수 특성은 제공 가능한 서비스의 범위를 결정하고, 최종적인 역할은 수요지의 전력·열 부하, 입지 조건, 시스템 구성, 서비스 구매주체 및 계약 조건의 결합에 따라 구체화된다.
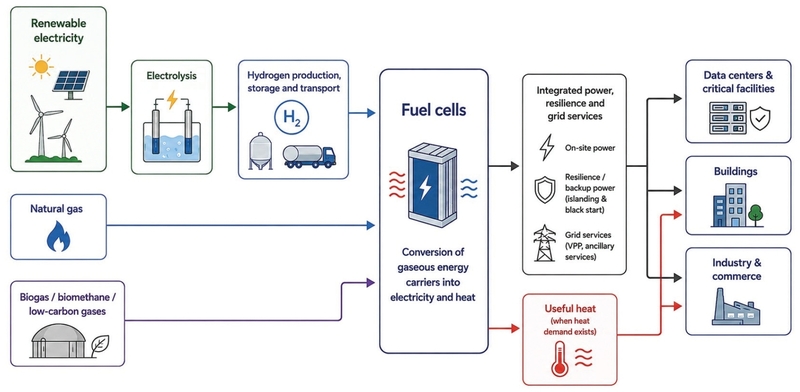
Fuel cells in sector coupling: conversion, reconversion, and distributed energy servicesNote: Natural gas denotes the current conventional pathway. Useful heat is included only where sustained heat demand and actual delivery are verifiedSource: Authors’ compilation based on European Commission, International Renewable Energy Agency (IRENA), U.S. DOE, and U.S. EPA
이후 분석에서는 전력 주도형과 전력·열 통합형의 구분을 바탕으로 국내 제도가 현장 전력공급, 가용성, 회복력, 계통 서비스 및 유용열의 가치를 어떻게 평가하고 있으며, 이러한 가치가 실제 계약과 수익으로 연결되는 과정에서 어떠한 조건이 요구되는지를 살펴본다. 또한 주요국에서 각 역할이 어떠한 최종수요와 비용부담 구조를 바탕으로 시장을 형성하였는지 비교하고, 이를 토대로 국내에서 각 유형별 연료전지의 분산가치를 실질적인 서비스로 구현하기 위한 조건과 시사점을 도출한다.
3. 국내 연료전지 시장의 형성과 역할 전환의 제약
본 장은 국내 고정형 연료전지 시장이 RPS를 거치며 발전량 중심으로 형성된 과정과, CHPS 도입에 따른 거래 기준 및 사업 구조의 변화를 살펴본다. 나아가 현행 제도하에서 분산 입지, 회복력, 유용열 활용 등의 가치가 어떻게 다루어지고 있는지 점검하고, 연료전지가 본연의 수요지 맞춤형 자원으로 역할을 전환하는 데 남아 있는 구조적 제약 요인을 분석한다.
3.1 RPS 기반 발전량 시장의 성장과 구조적 의존
국내 고정형 연료전지 시장은 수요지 내 분산형 가치보다 정책적으로 할당된 발전량 수요를 중심으로 성장했다. 초기 시장 확대를 견인한 제도는 RPS다. RPS는 발전사업자에게 일정 규모의 신·재생에너지 공급 의무를 부과하는 구조였으며8), 연료전지는 협소한 부지에서도 높은 이용률로 연속 운전이 가능해 의무 공급자에게 안정적인 REC 조달 수단으로 기능했다. 그 결과, 국내 시장은 소규모 수요 맞춤형 CHP보다 수 MW에서 수십 MW 규모에 이르는 대형 계통 발전 사업 위주로 형성되었다.
국내 연료전지 발전량은 2015년 약 1.1 TWh에서 2024년 7.6 TWh로 비약적으로 증가했다7)(Fig. 2).
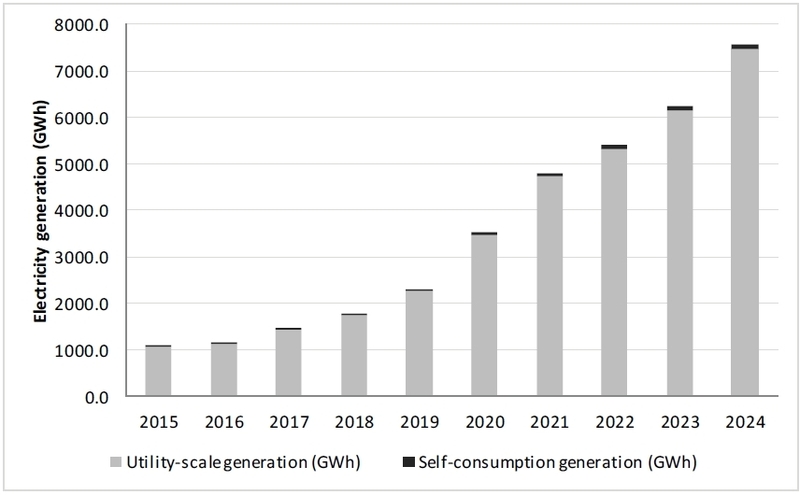
Fuel cell electricity generation by use typeSource: Korea Energy Agency, New & Renewable Energy Statistics 2024 (published 2025)
발전 사업용 전력 생산량의 비중이 높은 이러한 수치는, 국내 시장이 수요지 내 복합 에너지 서비스보다 전력 계통으로 송전되는 발전량을 매개로 성장했음을 보여준다. 다만 이 과정에서 발전 부지 확보, 계통 연계, 제조·시공 및 운영 역량이 축적되며 대규모 연료전지 산업 기반도 확대되었다.
RPS 체제에서 연료전지 사업의 핵심 수익은 전력 도매시장의 계통한계가격(System Marginal Price, SMP)에 기반한 판매 수익과 REC 판매 수익으로 구성되었다. 태양광·풍력과 달리 운전 기간 내내 도시가스 등 연료비가 지속적으로 투입되는 원가 구조를 고려하여, 제도는 연료전지에 상대적으로 높은 REC 가중치를 부여했다. 이후 2021년 지침 개정으로 부생수소 활용 및 기준 이상의 열 활용 효율 달성 시 추가 가중치가 신설되었으며8), 이는 제도의 후반부에 이르러 발전량 자체뿐만 아니라 연료의 속성과 열 활용 여부를 정책 지원에 연동하려는 과도기적 시도였다.
그러나 이러한 수익 구조는 정책 가격에 대한 사업자의 재무적 의존도를 심화시키는 구조적 한계를 드러냈다. 매출은 SMP와 REC 가격 변동에 연동되는 반면, 핵심 영업 비용은 도시가스 요금과 스택 교체비에 좌우된다. 이로 인해 연료비가 상승하더라도 정산 단가에 적기 반영되지 못하는 비용·수익 간의 불일치가 발생하여 사업성을 저해하는 위험 요인으로 작용했다. 더욱이 REC 가격 자체도 의무 공급량과 발급량 등 정책적 수급 변수에 따라 변동하므로 안정적인 투자 회수를 제약할 수 있다13).
아울러 발전용 연료전지는 천연가스 개질 등 연료 공급 경로와 지속적인 연료비 지출을 고려할 필요가 있다. 정부는 이러한 발전 특성을 반영하여 수소발전 전력을 별도로 구매·공급하는 입찰시장을 도입하였다10,11). CHPS에서는 연료의 청정성에 따라 시장을 구분하고, 연료비 변동을 정산에 반영하며 입지·계통 기여도 및 열 활용을 평가한다9). 이는 RPS와 다른 거래·평가 구조를 형성한다.
3.2 CHPS 전환과 시장구조 변화
수소법 개정에 따라 2023년부터 신규 발전용 연료전지의 주된 시장 진입 경로는 RPS에서 CHPS로 재편되었다10,11). 기존에 운영 중인 RPS 설비와 개정법 시행 전 발전사업허가를 취득하여 부칙의 추가 요건을 충족한 일부 사업에는 제한적인 경과조치가 적용되나, 이를 제외한 신규 설비는 경쟁 입찰을 통과해야만 장기 거래 계약을 확보할 수 있다11). 이는 설비 준공 후 발전 실적에 따라 REC를 사후에 발급받던 체제에서, 사전에 할당된 개설 물량 내에서 가격 및 비가격 요소를 경쟁하여 시장 진입 자체를 선별하는 방식으로 규칙이 근본적으로 전환되었음을 의미한다.
CHPS는 연료의 청정성 기준에 따라 일반수소발전시장과 청정수소발전시장으로 구분된다. 본 연구는 기존 발전용 연료전지 산업의 직접적인 후속 진입 경로이자, 현재 도시가스 개질 수소 및 부생수소를 활용하여 주도적으로 운영 중인 일반수소발전시장을 중심으로 분석을 전개한다.
일반수소발전시장에서 사업자는 설비 투자비, 운영 고정비, 연료비 및 배출 비용 등을 반영한 가격 경쟁을 통해 낙찰을 받는다. 특히 연료비는 연료전지용 도시가스 요금 변동에 연동하여 정산되며, 2025년 공고부터는 배출 비용 역시 변동비 항목에 편입되었다9). 이러한 정산 구조는 기존 RPS 체제에서 나타났던 시장 가격(SMP·REC)과 도시가스 요금 간의 재무적 불일치를 완화하고 장기 현금 흐름의 예측 가능성을 높일 수 있다.
낙찰자 선정은 가격 평가와 비가격 평가를 결합하여 이루어진다. 2025년 일반수소발전시장 공고 기준, 비가격 평가는 전기 외 에너지(열) 활용, 출력 증감률, 최소 운전 출력, 수요지 인접성 및 지역 수급 기여도 등을 폭넓게 반영한다9). 즉, CHPS는 RPS 대비 분산 입지와 열 활용을 명시적으로 평가하는 진전된 제도이다. 그러나 이러한 요소들은 입찰 단계의 사업자 선정에 반영되며, 열 활용 등 일부 제안 내용은 운영 기간의 계약 이행관리와도 연결된다. 다만 수요처와의 별도 서비스 계약이나 부가 수익의 형성은 실제 공급·거래조건에 따라 달라진다. 2026년 법령 개정으로 연료전지를 ‘전기 또는 열을 생산하는 수소에너지설비’로 규정하여 법적 지원 근거를 정비했음에도 불구하고14,15), 이것이 수요지 내 전력 직공급, 회복력, 유용열 거래 시장의 실체적 완성을 의미하지는 않는다.
국내 고정형 연료전지 누적 설비 용량은 지속적으로 증가하고 있으나, 연간 신규 보급 용량은 2021년 179.1 MW에서 2024년 78.4 MW로 감소하였다7). 이는 기존 설비기반이 계속 확대되는 가운데 신규 보급속도는 둔화되고 있음을 보여준다(Fig. 3).
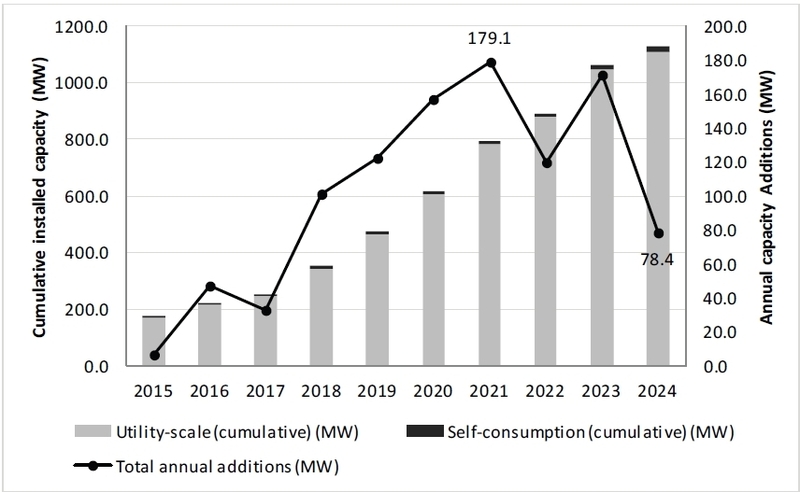
Fuel cell installed capacity: cumulative (by use type) and annual additionsSource: Korea Energy Agency, New & Renewable Energy Statistics 2024 (published 2025)
2023년부터 2025년까지 진행된 일반수소발전시장 입찰 결과는 낙찰 사업의 규모와 입지 구성의 변화를 보여준다(Table 2).
Auction results of the general hydrogen power bidding market (fuel cells), 2023–2025
2023년에는 650 GWh 규모의 입찰이 두 차례 실시되었으며, 2024년과 2025년에는 각각 1,300 GWh 규모로 개설되었다. 응찰 물량은 지속적으로 개설 물량을 상회하였으며 경쟁률은 2023년 1차 5.97:1에서 2025년 2.4:1로 낮아졌다16-18).
가장 두드러진 변화는 낙찰 사업의 평균 규모가 2023년 1차 17.9 MW에서 2025년 3.5 MW로 대폭 축소되었다는 점이다16,18). 특히 2025년 낙찰 사업은 전량 20 MW 이하로 구성되었으며, 전체 낙찰 물량의 88%(발전량 기준)가 수도권 및 광역시에 집중되었다18). 이러한 사업 구성은 분산 입지와 수요지 인접성을 평가하는 제도의 방향과 부합한다. 실제로 발전 전용 부지가 아닌 기존 상업용 건물 내로 진입한 롯데월드타워 연료전지 사례는 수요지 맞춤형 사업 모델의 실현 가능성을 보여준다19).
기술적 측면에서는 장시간 연속 운전 및 열 회수에 유리한 PAFC와 고효율 기반의 상시 전력 공급에 적합한 SOFC가 시장을 분점하고 있다18,20,21). 초기 입찰부터 두 기술이 주요 공급 구도를 형성했으며, 최근에는 기존 PAFC 사업자의 SOFC 포트폴리오 확충과 신규 SOFC 제조사의 발전 시장 진입이 병행되고 있다20,22).
CHPS가 계약 발전량을 거래 단위로 삼고 연료비 및 배출 비용을 변동비로 정산하는 구조임을 고려할 때9), 설비 입지와 최종 수요 특성에 따라 기술별 적용 여건이 달라질 수 있다. 장기 열 수요가 확보된 입지에서는 PAFC 등 열 회수형 사업이 열 활용에 따른 편익을 확보하는 데 상대적으로 유리할 수 있다. 반면 열 수요가 제한적인 부지에서는 SOFC의 높은 전기효율이 단위 발전량당 연료 소모와 배출 비용을 줄이는 데 유리할 수 있다. 실제 사업성은 설비비, 유지관리비, 이용률 및 전력·열 거래조건을 함께 고려하여 판단해야 한다. 이러한 기술특성과 시장규칙을 종합하면 전력 주도형 사업과 전력·열 통합형 사업을 입지와 최종수요 조건에 따라 구분하여 검토할 필요가 있다.
3.3 분산 가치의 제도적 평가와 실질 수익 구조의 괴리
현행 CHPS는 연료전지의 입지·계통·운전 특성을 비가격 평가에 반영한다. 2025년 일반수소발전시장 공고는 출력 증감률과 최소 운전 출력, 설비 용량과 접속 전압, 지역 수급 및 수요지 인접성 등을 평가 항목으로 규정하였다9). RPS에서도 부생수소 활용과 일정 수준 이상의 열 활용에 추가 가중치를 부여하여 발전량 외 속성을 일부 고려한 바 있다8). 다만 RPS가 특정 속성을 REC 보상 계수에 반영한 데 비해, CHPS는 입지·계통·운전 특성을 사업별 낙찰 여부를 결정하는 핵심 경쟁 지표로 확대하였다.
이러한 변화는 사업자가 분산 입지와 운전 특성을 사업계획에 반영하도록 평가기준을 구체화한 것으로 볼 수 있다. 그러나 비가격 평가에서 인정받은 가치가 운영 기간의 별도 수입으로 직결되지는 않는다. 일반수소발전시장의 기본 거래 대상은 계약 발전량과 계약 가격이며, 전력시장 정산액과 계약 가격 사이의 차액을 보전하는 구조를 중심으로 운영된다9). 따라서 수요지 인접 입지, 지역 전력 수급 기여, 송·배전망 부담 완화 효과는 낙찰 가능성을 높이는 요인이 될 뿐, 각각 독립된 서비스 항목으로 취급되어 별도로 보상받는 구조는 아니다.
회복력 역시 CHPS가 직접 구매하는 기본 상품이 아니다. 중요 시설 인근에 연료전지가 위치하더라도, 독립 운전 기능과 중요 부하 연결이 기술적으로 구현되고 해당 편익을 구매하는 수요자나 공공기관과 별도 계약이 체결되어야만 수익이 발생한다. 즉, 수요지 인접성은 회복력 서비스를 제공하기 위한 물리적 조건일 뿐, 그 자체가 회복력 수익 창출을 담보하지는 않는다.
계통 서비스는 분산 입지 및 회복력과 구분하여 접근해야 한다. 2025년 공고는 계약 발전기가 전력시장에서 보조 서비스를 제공한 경우 해당 정산금을 CHPS 계약 대금과 별도로 수취할 수 있도록 규정한다9). 이는 계통 서비스 참여 경로가 제도적으로 개방되어 있음을 의미한다. 다만 해당 수익은 실제 전력시장 참여와 출력 응답 실적에 대한 대가이며, 수요지에 위치한 분산형 설비라는 이유만으로 주어지는 보상은 아니다.
결과적으로 CHPS는 연료전지의 입지·운전·계통 특성을 낙찰자 선정에 반영하며, 앞서 살펴본 낙찰 사업의 규모와 입지 구성은 이러한 제도의 방향과 부합한다. 그러나 운영 기간의 주된 수익은 여전히 계약 발전량을 중심으로 발생하며, 수요지 현장 전력 직공급, 공급 적시성, 회복력, 지역 계통 편익은 별도의 구매 계약이 수반될 때만 추가 수입으로 연결된다. 현행 제도는 전력 주도형 분산 가치의 잠재력을 평가하는 단계에는 도달했으나, 이를 독립된 서비스 상품으로 거래하는 시장 환경까지 완성하지는 못했다.
일반수소발전시장은 연료전지의 열 활용을 사업 선정과 계약 이행 과정에 직접적으로 반영한다. 2025년 입찰 공고는 전기 외 에너지 활용도를 비가격 평가 항목으로 지정하고, 열 활용을 제안한 사업자에게 열 판매 계약서나 의향서를 증빙 자료로 제출하도록 요구한다. 또한 운영 기간에 약정한 에너지 효율을 충족하지 못할 경우 계약 가격을 조정할 수 있도록 규정한다9). 이는 추가 가중치를 부여하던 RPS와 비교할 때, 사업별 열 수요처 확보와 제안 내용의 실질적 이행을 더욱 엄격하게 강제하는 방식이다.
그러나 열 활용이 입찰 평가와 계약 관리에 반영된다는 사실과 열 공급이 안정적인 사업 수익으로 정착한다는 사실은 구별되어야 한다. 열 판매 단가, 구매량, 계약 기간, 열교환기 및 배관 인프라의 투자·운영비 부담 주체는 전적으로 발전 사업자와 열 수요자 간의 사적 계약에 의해 결정된다. 따라서 열 활용 계획은 낙찰 및 계약 유지에 영향을 미치지만, 열 사업 자체의 원가 회수와 수익성을 보장하지는 않는다.
열 판매 수익은 실제 열 수요와 거래 조건에 따라 사업별 편차가 크다. 기저 열 수요가 존재하고 공급 거리와 온도가 적절하며 장기 구매 관계가 확보된 입지에서는 열 판매가 추가 수입원으로 기능한다. 반면 열 수요가 계절적으로 불규칙하거나 열 배관 인프라 투자비가 과도할 경우, 물리적으로 열을 회수하여 공급하더라도 판매 수입이 관련 비용을 감당하지 못할 수 있다.
한편 열의 제도적 인정 범위에도 불확실성이 상존한다. 현재 입법 추진 중인 「열에너지 관리 및 탈탄소화 촉진법(안)」은 재생에너지원 이용 열, 미활용열, 탄소 배출 저감열을 포괄하나, 연료전지 열을 별도의 열원 유형으로 명시하지는 않는다23). 전력 생산 과정에서 외부로 방출되던 열을 추가로 회수하는 사업과 처음부터 수요처 공급을 전제로 설계된 CHP 사업은 열의 발생·이용 조건을 구분하여 검토할 필요가 있다. 또한 연료 개질, 공기 예열 등 시스템 내부에 사용된 열은 외부로 판매되는 열 서비스와 명확히 구분되어야 한다12,24). 다만 이들 열의 구체적인 적격 범위와 계량 경계는 향후 하위 법령을 통해 정립될 과제로 남아 있다.
결국 CHPS는 열 수요처 확보와 열 활용계획을 평가하고, 약정된 열 활용을 이행 과정에서 엄격히 관리한다는 점에서 제도적 의의를 지닌다. 그러나 열 거래 조건은 사적 계약에 의존하며, 사업의 원가 회수 가능성과 지속성 역시 입지별 여건에 귀속된다. 현행 제도는 열 활용을 사업자 선정과 계약 이행관리에 반영하고 있으나, 전력·열 통합형 서비스를 표준화된 독립 시장 상품으로 정착시키는 데에는 구조적 제약이 존재한다.
4. 주요국의 분산형 연료전지 시장 형성 경로
본 장은 주요국의 연료전지 시장이 고유한 여건 속에서 형성되었음에 주목한다. 미국, 일본, 독일 및 유럽연합(European Union, EU)은 최종수요와 제도적 배경이 상이하며, 시장 성숙도 역시 기술실증 단계부터 서비스시장 구축 단계까지 차이를 보인다. 이에 본 장은 연료전지가 대응하고자 한 최종수요, 수요지별 서비스 형태, 비용 부담 주체와 경제적 유지 메커니즘, 그리고 지원 이후의 역할 변화를 중심으로 각국 사례를 비교 분석한다.
또한, 분산 서비스 시장의 형성과 투입연료의 탈탄소화 과정을 구분하여 고찰한다. 미국과 일본의 사례는 천연가스 기반 설비를 활용하여 전력·회복력 및 급탕·자가발전 시장을 형성함으로써, 서비스 수요와 구매구조가 초기 시장 형성을 견인할 수 있음을 보여준다. 반면, 청정수소 대응기술이 존재하더라도 최종수요와 비용부담 주체, 지속가능한 운영기반이 확보되지 않으면 상용시장이 안착하기 어렵다. 이에 본 장은 채택된 연료의 종류보다, 어떠한 수요와 경제적 기전이 연료전지의 도입과 운영을 지탱했는지를 중심으로 분석을 수행한다.
4.1 미국: 전력 주도형 분산 서비스 시장
미국의 연료전지 사업 모델은 앞서 정의한 ‘전력 주도형 분산 서비스’의 전형을 보여준다. 이 시장은 특정 장소와 시점에 요구되는 전력품질, 시스템 회복력, 그리고 신속한 전력 공급을 중심으로 형성되었다. 코네티컷주의 장기 REC 및 요금 계약 제도는 일정 요건의 연료전지를 지원대상으로 포함하고 장기 계약기간과 보상방식을 제시한다25). 이 시장에서 연료전지의 가치는 계통 평균 전력 대비 발전단가의 단순 우위에 국한되지 않으며, 수요처가 요구하는 필수 시점에 공급 가능한 가용 전력과 공급 신뢰도를 제공한다는 점에 있다.
Woodbridge 마이크로그리드 사례는 평상시 계통과 연계 운전하되, 정전 시 경찰서·소방서·학교 등 지역 내 중요 공공시설을 독립적으로 지원하도록 설계되었다26). 이 사례에서 연료전지의 핵심 역할은 단순한 연간 발전량 공급이 아니라, 전력망 위기 상황에서도 지역의 필수 공공서비스를 지탱하는 시스템 회복력을 지원하는 데 있다.
연방에너지규제위원회(Federal Energy Regulatory Commission, FERC)의 Order No. 2222는 연료전지에 국한된 보조 제도가 아니라, 수요지 및 배전망 하단에 위치한 분산자원을 통합하여 도매 전력시장의 에너지, 용량, 보조서비스 부문에 참여시키는 기술 중립적 시장 규칙이다27). 이는 원격 제어 및 통신 요건을 갖춘 기구축 수요지 현장 설비가 VPP 및 계통 서비스 자원으로 활용 범위를 확장할 수 있는 제도적 통로를 제공한다. 실제 참여에는 해당 시장의 이행 일정과 출력응답 등 참여요건이 적용된다.
데이터센터 등 대규모 신규 부하를 겨냥한 최근의 사업 모델은 전력 공급의 적시성과 수요지 맞춤형 가용 전력을 중시하는 사업구조를 보여준다. American Electric Power (AEP)의 연료전지 확보 계획은 송·배전망 증설을 대기하는 동안 대규모 수요처에 현장 전원을 공급하고, 고객이 특별계약을 통해 사업비용을 부담하는 방안을 제시하였다28). 이 사례는 공급 속도와 수요지별 공급여건을 고객의 비용부담 구조와 연결한 사업계획으로 볼 수 있다.
결과적으로 미국의 사례는 연료전지를 단순한 발전량 공급 설비가 아니라 수요지 현장 전력, 시스템 회복력, 계통 서비스 자원으로 활용할 수 있음을 확인해 준다. 동시에 이들 설비 상당수가 여전히 천연가스를 주연료로 사용한다는 점에서, 전력 주도형 분산 서비스 시장의 안착과 연료 탈탄소화는 별개의 과제임을 알 수 있다.
4.2 일본: 열 수요 기반 전력·열 통합형 시장
일본의 가정용 연료전지 시장은 외부 전력망에 발전량을 판매하기보다, 주택에서 지속적으로 발생하는 급탕과 전력의 동시 수요를 출발점으로 형성되었다. New Energy and Industrial Technology Development Organization (NEDO)의 대규모 실증 사업은 스택 성능 개선뿐만 아니라 주택별 전력·온수 사용 패턴, 설치 절차, 고장 대응 및 유지관리 체계를 종합적으로 검증하여 연료전지를 표준화된 상용 제품으로 전환하는 데 기여하였다29). 이후 상용화된 ENE-FARM은 주택에서 전력을 자가 소비하고 회수열을 온수 저장조에 모아 급탕에 활용하는 전형적인 수요지 기반 CHP 모델로 자리 잡았다30).
일본 사례의 핵심은 지속적인 급탕 수요가 전력 사용조건과 함께 설비의 입지와 운전 방식을 정하는 주요한 조건이었다는 점이다. 연료전지는 단순한 발전 설비가 아니라 자가발전, 급탕, 정전 대응 기능을 결합한 통합 에너지 기기로 판매되었다. 특히 축열조를 필수적으로 연계하여 전력 생산 시점과 온수 사용 시점 간의 불일치를 완충함으로써 열 주도 운전의 제약을 극복했다. 나아가 가스회사의 기기 판매, 설치, 정비, 연료 공급망이 결합하면서, 소비자는 장기간 유지되는 통합 에너지 서비스를 제공받을 수 있었다.
다만 ENE-FARM은 보조금 없이 자생하는 완전한 보편 시장이라기보다는, 히트펌프 급탕기(에코큐트 등)와 같은 경쟁 기술과 정책 지원 아래 병존하는 특화 시장으로 이해할 필요가 있다31). 실제로 두 기술 모두 일본의 고효율 급탕기 지원 대상에 포함되어 있다32). 한편, 보급된 ENE-FARM 설비들은 최근 원격 제어망을 통해 VPP 자원으로 활용 범위를 넓히고 있다33).
무엇보다 미국의 사례와 마찬가지로, 일본 역시 설비 운용의 주된 연료는 여전히 도시가스와 액화석유가스(Liquefied Petroleum Gas, LPG)에 머물러 있다. 이는 전력·열 통합형 서비스 시장의 안착과 장기적인 투입 연료의 탈탄소화가 실무적으로 분리된 과제임을 다시 한번 확인해 준다. 결론적으로 일본의 사례는 명확한 열 수요가 있는 수요처를 발굴하고 기기 판매, 설치, 정비, 에너지 공급을 단일 서비스로 묶어 제공하는 통합 사업 구조를 정착시켰다는 점에서, 향후 국내 열 수요 연계 사업에 시사점을 제공한다.
4.3 독일·EU: micro-CHP의 한계와 적소 재배치
독일과 EU의 Callux, ene.field, PACE 프로젝트는 가정용 연료전지 기반 micro-CHP의 기술적 신뢰성, 설치 절차, 원격 유지관리 및 서비스 체계를 실제 주택 환경에서 검증하였다34-36). 이들 사업은 연료전지가 건물 환경에서 안정적으로 운전할 수 있음을 확인하고 제조, 설치, 정비 기반을 구축하는 데 기여했다. 이러한 실증 성과와 보급 확대 이후의 경제성·운영 지속성은 구분하여 검토할 필요가 있다.
건물 난방의 전기화와 독일 신축 주거건물의 히트펌프 보급이 확대되면서, 저온 주택 난방에서는 직접 전기화와 연료전지 CHP의 경제성 및 탄소 감축 여건을 비교할 필요성이 커졌다37,38). 반면 천연가스 기반 micro-CHP는 초기 설비 투자비와 유지관리비 부담이 시장 확대의 제약으로 지적되었다. 이는 실제 열 수요와 기술적 신뢰성이 존재하더라도, 동일한 수요를 충족하는 경쟁 기술 대비 경제적·환경적 복합 편익이 시장 확대의 중요한 검토사항임을 시사한다.
그렇다고 독일과 EU의 연료전지가 분산형 자원으로서의 의미를 상실한 것은 아니다. 가정과 건물에 설치된 micro-CHP는 수요지 현장에서 가스 연료를 전력과 열로 변환한다는 점에서 기술적으로 유효한 분산형 섹터커플링 설비다.
Clean Hydrogen Joint Undertaking은 재생에너지 공동체에서 고정형 연료전지를 전력·열 공급, 백업 전원 및 계통 서비스에 활용하는 실증과제를 제시하고 있다39). 이는 연료전지가 가용전력, 회복력 및 지역 열 수요와 연계할 수 있는 수요지를 탐색하는 과정으로 볼 수 있다.
독일과 EU 사례의 핵심은 분산형 섹터커플링 기술의 실증 성과와 상용 시장의 지속성을 구분하여 살펴보아야 한다는 데 있다. 기술적으로 전력과 열을 동시 공급할 수 있다는 사실만으로 시장이 유지되는 것은 아니며, 경쟁 기술 대비 복합 편익과 실질적인 수요, 경제적 타당성을 바탕으로 적합한 수요지를 검토할 필요가 있다.
4.4 종합 비교
앞서 살펴본 세 사례는 서로 다른 시장 형성 경로를 보여준다(Table 3). 미국은 특정 지역과 프로젝트를 중심으로 전력품질과 회복력 서비스가 장기계약 및 공공조달과 결합된 시장을 형성하였다. 일본은 가정의 급탕과 자가발전을 결합하고, 기기 판매·설치·정비·연료공급을 하나의 체계로 묶은 지원형 제품·서비스시장을 구축하였다. 독일과 EU는 가정용 micro-CHP의 기술적 신뢰성과 설치·유지관리 기반을 검증하였으나, 상용화 이후의 비용과 운영조건은 별도로 검토할 과제로 남는다.
Market formation, economic mechanisms, and subsequent pathways for stationary fuel cells in major overseas markets
사례 비교에서 주목할 시장 형성과 운영의 조건은 다음의 네 가지로 정리된다.
첫째, 연료전지가 우선 대응한 최종수요에 따라 설비의 입지와 시장역할이 다르게 나타났다. 미국에서는 특정 장소와 시간에 필요한 전력품질, 회복력, 공급속도가 수요지 현장 전원과 마이크로그리드의 구성에서 주요하게 고려되었다. 일본에서는 상시 급탕수요를 전력 사용조건과 함께 설비의 용량과 운전방식에 반영하고 축열조를 포함한 가정용 CHP 제품시장을 형성하였다. 독일과 EU에서는 저온 건물난방이라는 출발점이 히트펌프 등 직접 전기화와의 직접적인 경합으로 이어져 경쟁대안과의 비교가 주요 검토사항이 되었다. 같은 기술이라도 우선 대응한 수요에 따라 시장에서 맡는 역할이 달라졌다.
둘째, 시장 형성과 운영을 이해하려면 설비 보급량과 함께 편익을 얻는 주체와 비용부담 구조를 확인해야 한다. 미국에서는 수요처, 공공기관, 유틸리티가 현장 전력과 회복력의 편익을 장기계약과 공공조달을 통해 부담하였으며, 신규 대규모 부하에 대한 사업계획에서는 공급 적시성과 고객의 비용부담을 연결하였다. 일본에서는 가구의 기기구매와 에너지비용 절감, 정부의 구매지원, 가스회사의 설치·정비·연료공급이 결합하여 제품·서비스 시장이 형성되었다. 관건은 정책지원 자체보다 그것이 구체적인 구매자와 서비스, 지속적인 운영기반으로 이어졌는지에 있다.
셋째, 기술실증의 성공과 자립적인 대중시장의 형성은 구분해야 한다. 독일과 EU의 프로젝트는 micro-CHP의 신뢰성과 설치·유지관리 역량을 검증하였으며, 비용절감과 공급·서비스 체계의 중요성도 제시하였다. 열수요가 실재하고 기술적 안정성이 확보된 조건에서도, 시장의 지속성을 검토하려면 경쟁기술 대비 경제적·환경적 복합편익을 함께 살펴볼 필요가 있다.
넷째, 분산 서비스 시장의 형성과 투입연료의 탈탄소화는 서로 다른 시점에 진행되었다. 미국과 일본은 천연가스와 도시가스를 사용하면서 각각 전력 주도형 서비스와 전력·열 통합형 제품시장을 먼저 형성하였다. 여기서 확인되는 것은 연료전지가 제공하는 서비스와 그 구매구조가 연료 탈탄소화보다 먼저 형성될 수 있다는 점이다. 반대로 청정수소 대응 기술을 확보하더라도, 그 기술을 필요로 하는 최종수요와 비용부담 구조가 함께 갖추어질 때 안정적인 상용시장으로 이어진다. 다만 이 선후관계는 시장 형성의 순서를 뜻하며, 투입연료의 탈탄소화는 두 경로에 공통으로 적용되는 장기 조건으로 남는다.
이상의 비교는 연료전지 시장의 지속성을 살펴볼 때 기술 보급량이나 연료의 종류와 함께 최종수요, 수요지 서비스, 비용부담자, 그리고 경쟁기술 대비 복합편익의 결합을 검토할 필요성을 보여준다. 미국 사례에서는 전력품질·회복력·공급속도가, 일본 사례에서는 상시 열수요가, 독일·EU 사례에서는 실증성과를 적용조건과 연결하는 검토가 중요하게 나타났다.
5. 국내 연료전지 역할 정립의 방향
국내 연료전지 산업의 향후 과제는 특정 기술 유형이나 계통 송전 중심의 발전사업 모델을 일률적으로 확대하는 데만 국한되어 있지 않다. 연료전지가 수요지에서 해결해야 할 에너지 문제와 해당 편익을 구매할 주체를 먼저 확인하고, 이를 바탕으로 분산형 섹터커플링 자원으로서 수행할 역할을 정립한 뒤 입지·용량·기술 유형과 계약 구조를 설계하는 방향으로 시장 형성의 기준을 전환할 필요가 있다. 이러한 관점에서 신규 사업은 전력·회복력 또는 열 수요에 따라 적합한 역할을 설계하고, 기존 발전용 자산은 현재의 입지·설비 조건과 주변 수요가 부합하는 경우 추가적인 분산 서비스와의 연계 가능성을 검토해야 한다.
5.1 신규 사업의 수요지 기반 설계
전력 주도형 사업은 특정 장소와 시점에 공급되는 전력의 가치가 큰 입지를 대상으로 해야 한다. 데이터센터나 첨단 산업단지처럼 전력 수요는 급증하나 광역 송·배전망 증설 및 접속에 장기간이 소요되는 지역에서는, 접속 지연을 우회하여 적기에 가동할 수 있는 수요지 인근의 상시 전원이 핵심적인 가치를 지닌다. 또한 병원, 통신 시설, 재난 대응 센터 등에서는 계통 정전 시 중요 부하를 방어하는 회복력 자원으로 기능한다. 미국 사례는 이러한 시장 가치가 단순한 발전단가보다 공급 개시의 적시성, 입지, 전력품질 및 공급 신뢰도에서 형성될 수 있음을 보여준다25-28).
따라서 사업의 성과는 연간 누적 발전량만으로 평가하기보다, 수요자가 필요로 하는 시점의 가용전력, 수요자가 요구하는 전력품질, 정전 시 중요 부하 유지 능력 등 실제 서비스 성능을 기준으로 판단해야 한다. 회복력 기능을 제공하려면 연료전지 본체뿐 아니라 계통 분리와 독립운전이 가능한 전력변환장치, 보호계전기, 제어·통신설비 및 중요 부하 전용 배선을 포함한 통합 시스템이 갖추어져야 한다. 이와 함께 해당 편익을 구매할 수요자·공공기관·전력사업자와 서비스 범위 및 비용부담 구조를 사전에 구체화할 필요가 있다.
원격계량·통신·출력제어 기능을 갖춘 설비는 운전 특성에 따라 마이크로그리드, VPP, 계통 서비스로 활용 범위를 확장할 수 있다. 다만 모든 연료전지에 동일한 출력 조정 성능을 요구하기보다는, 신속한 응답 또는 장시간 안정적인 기저출력 등 기술 유형별 운전 특성과 부합하는 서비스를 선별해야 한다. 분산에너지특화지역의 직접거래 모델은 수요지와 발전설비 간 전력 공급·계약·정산 구조를 실증하는 제도적 기반으로 활용할 수 있다40).
전력·열 통합형 사업은 급탕, 건물 냉난방, 공정열 수요가 연중 안정적으로 지속되며, 회수열을 경제적으로 직공급할 수 있는 입지를 중심으로 추진되어야 한다. 일본의 ENE-FARM 사례는 지속적인 열 수요가 전력 사용조건과 함께 설비의 입지·용량·운전 방식에 반영되고, 기기 판매와 설치·정비·연료공급이 하나의 서비스 체계로 결합될 때 수요지 기반 CHP 시장이 형성될 수 있음을 보여준다29,30).
국내 신규 사업 역시 전기 용량을 우선 확정하고 열 수요처를 사후 물색하는 관행을 버리고, 열 수요를 프로젝트 기획의 출발점으로 삼아야 한다. 연간 열 부하 곡선, 공급 거리, 필요 온도, 기존 열원의 대체 가능성, 수요처의 장기 구매 의사를 선제적으로 검증하고 이에 맞추어 시스템을 설계해야 한다. 열 생산과 소비 시점의 불일치는 대형 축열조나 보조 열원 인프라를 통해 완충할 수 있다.
이 경로에서 중요한 것은 설비에서 열이 발생하거나 기술적으로 회수될 수 있다는 사실 자체가 아니라, 해당 열이 실제 수요처에 인도되어 난방·급탕·공정열 등 실제 열수요를 충족하는지 여부이다12). 따라서 전력·열 통합형 사업의 성과는 실제 인도 열량, 공급 온도, 이용 지속시간, 기존 열원 대체량 및 배관·열교환설비 비용을 기준으로 평가해야 한다.
나아가 전력·열 통합형 사업을 모든 열 수요지에 일률적으로 적용하는 것도 적절하지 않다. 저온 건물난방이 주된 수요인 입지에서는 고효율 히트펌프 등 직접 전기화 기술과 생애주기 비용 및 탄소배출 저감 효과를 비교해야 한다. 독일과 EU의 경험은 기술적 신뢰성과 열 수요에 더해 경쟁 기술 대비 경제적·환경적 복합 편익을 함께 검토할 필요성을 시사한다34-38). 따라서 연료전지는 전력, 회복력, 열을 결합함으로써 다른 대안보다 분명한 비교우위를 확보할 수 있는 입지에 선별적으로 적용해야 한다.
5.2 기존 발전용 자산의 선택적 역할 확장
국내 기존 발전용 연료전지는 주로 RPS와 CHPS를 통한 전력 도매시장 판매를 전제로 입지와 설비구성이 결정되었다. 이에 따라 일부 설비는 전력수요가 집중된 지역에 위치하거나 회수 가능한 열을 보유하고 있더라도, 수요지 현장 직접공급, 독립운전, 중요부하 연결 또는 외부 열공급이 처음부터 핵심적인 설계요건으로 반영되지 않았을 수 있다. 반면 이미 확보된 부지와 계통접속점, 발전설비와 운영경험은 새로운 수요지 서비스와 연계할 때 활용할 수 있는 기반이기도 하다.
신규 사업이 해결하려는 수요를 먼저 확인한 뒤 입지와 설비를 설계하는 방식이라면, 기존 자산은 현재의 입지와 설비조건을 출발점으로 삼아 주변 수요와의 연계 가능성을 살펴보는 접근이 필요하다. 따라서 기존 자산의 역할 확장은 발전량 판매 기능을 즉시 대체하거나 설비의 이전을 전제로 하기보다, 현재 운전을 바탕으로 추가할 수 있는 전력·회복력 또는 열서비스가 있는지를 확인하는 방식으로 이루어지는 것이 적절하다(Fig. 4).
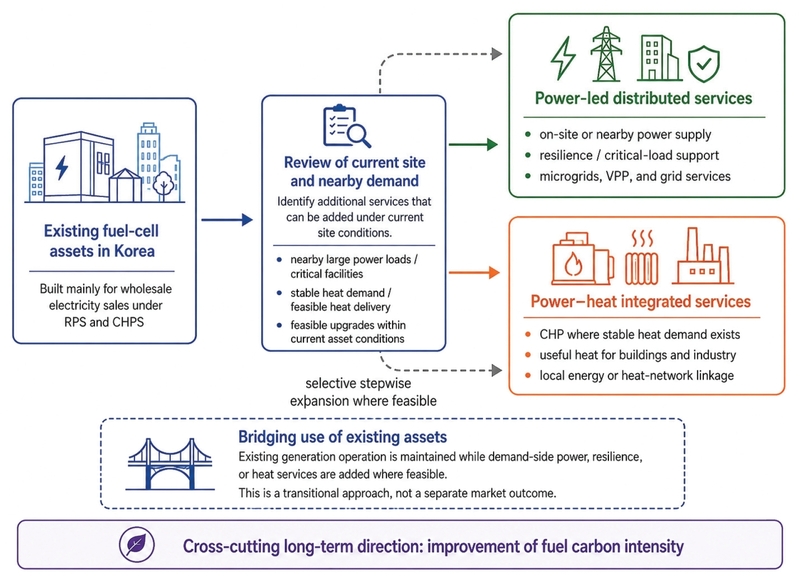
Role directions and potential role expansion of existing fuel-cell assets in KoreaNote: The figure presents conceptual directions rather than a market-entry procedure or a specific transition-support scheme. Role expansion depends on the current site, asset condition and nearby demand. Fuel carbon intensity is treated as a cross-cutting long-term attributeSource: Authors’ compilation
인근에 대규모 전력부하나 중요시설이 존재하는 설비는 현재의 발전량 계통 공급 기능과 함께 수요지 현장 전력, 중요부하 공급 또는 회복력 기능을 추가할 가능성이 있다. 필요한 경우 전력변환·보호·제어설비와 중요부하 연결을 보완하고, 원격계량·통신과 출력제어 기능을 활용하여 마이크로그리드, VPP 또는 계통 서비스와 연계하는 방향을 검토할 수 있다. 이는 기존 발전소를 전면적으로 다른 설비로 전환하는 것이 아니라, 현재 자산이 보유한 입지와 계통접속의 장점을 활용하여 제공 가능한 서비스를 넓히는 접근이다.
안정적인 열 수요처가 인접하고 열 수송 여건이 적절한 설비는 기존 운전에서 외부로 방출되던 회수가능 열을 활용하여 전력·열 통합형 역할을 추가할 수 있다41). 이 경우에도 기술적으로 회수할 수 있는 열량보다 실제 수요처의 열부하, 공급거리와 온도, 배관·열교환설비의 비용 및 열구매 관계가 우선적으로 고려되어야 한다. 기존 발전운전에서 방출되던 열을 추가로 활용하는 사업은 처음부터 열 수요를 전제로 설계한 신규 CHP 사업과 출발조건은 다르지만, 실제 수요처에 인도되는 유용열이 있어야 한다는 원칙은 동일하다12,24).
본 연구에서 말하는 가교적 활용은 기존 자산을 별도의 보호시장에 편입하거나 발전량 계약을 일률적으로 연장하는 방안을 의미하지 않는다. 이는 현재의 발전량 판매 기능을 유지하는 동안, 이미 구축된 부지·계통접속·설비와 운영역량을 활용하여 향후 수요지 서비스와 연결할 가능성을 단계적으로 넓혀 가는 보완적인 접근을 뜻한다.
모든 기존 설비가 동일한 방식으로 역할을 확장해야 하는 것은 아니다. 현재 입지에서 전력·회복력 또는 열수요와의 연계가 가능한 자산은 기존 기능에 새로운 서비스를 추가할 수 있지만, 주변 수요와의 접점이 제한적인 설비에는 같은 모델을 일률적으로 적용하기 어렵다. 이는 해당 자산의 존치 필요성을 즉시 부정한다는 의미가 아니라, 기존 계약과 발전기능을 유지하면서 주요 개보수나 계약구조 변화가 발생하는 시점에 적용 가능한 역할을 달리 검토해야 함을 의미한다.
투입연료의 탄소집약도 개선은 이러한 역할 확장과 구분되면서도 공통으로 적용되는 장기적인 조건이다. 현재 천연가스 기반 설비도 수요지에서 전력·회복력 또는 유용열을 제공할 수 있지만, 해당 서비스의 형성이 설비의 저탄소성을 자동으로 의미하지는 않는다. 역할의 적합성과 연료의 환경적 성과를 별도로 평가하면서, 장기적으로 저탄소 연료의 공급여건과 설비 호환성에 따라 환경적 성과를 높여 가는 접근이 필요하다.
6. 결 론
본 연구는 연료전지의 역할을 수소를 사용하는 발전설비라는 연료적·법적 분류만으로 판단하지 않고, 기체 에너지 운반체를 수요지에서 필요한 전력과 열로 변환하여 실제 서비스를 제공하는 분산형 섹터커플링 자원의 관점에서 분석하였다. 분석 결과, 연료전지의 최종 역할은 기술 유형 자체보다 입지·수요·운전 방식과 시스템 구성에 의해 결정된다. 특정 장소와 시점의 가용전력, 전력품질 및 중요 부하 보호가 핵심인 경우에는 전력 주도형 분산 서비스가, 지속적인 열 수요와 경제적인 공급 조건이 확보된 경우에는 전력·열 통합형 서비스가 성립한다.
국내 시장은 RPS와 CHPS를 거치며 대규모 설비 기반과 제조·시공·운영 역량을 축적하였다. 그러나 시장이 주로 구매한 상품은 수요지 서비스가 아니라 발전량과 정책적으로 조달되는 장기 전력이었다. CHPS는 분산 입지, 출력 특성, 계통 수용성 및 열 활용을 사업자 선정과 계약 이행관리에 반영함으로써 RPS의 발전량 중심 구조를 일부 보완하였지만, 평가된 가치가 운영 기간의 독립적인 서비스 계약과 수익으로 이어지는 구조는 충분히 형성되지 않았다. 이에 따라 국내 시장의 핵심 병목은 분산 가치가 제도적으로 평가되는 단계와 실제 수요자가 해당 서비스에 비용을 지불하는 단계 사이의 괴리에 있다.
해외 사례에서는 설비 보급량과 기술 실증에 더해 명확한 최종수요, 편익을 구매하는 주체, 비용부담 구조 및 경쟁 기술 대비 복합편익이 시장의 형성과 운영을 이해하는 중요한 조건으로 나타났다. 미국에서는 전력품질·회복력·공급 적시성이, 일본에서는 지속적인 급탕 수요와 통합 서비스 체계가 시장 형성의 기반이 되었다. 독일과 EU의 경험은 기술적 신뢰성과 함께 경쟁 기술 대비 경제적·환경적 편익을 검토할 필요성을 보여준다. 또한 수요지 서비스 시장의 형성과 투입연료의 탈탄소화는 서로 다른 속도로 진행될 수 있으나, 장기적으로는 함께 달성되어야 한다.
결국 국내 신규 사업은 해결하려는 전력·회복력 또는 열 수요를 먼저 확정하고 이에 맞추어 입지·용량·기술 및 계약구조를 설계해야 한다. 기존 발전용 자산은 현재의 부지·계통접속·설비 상태와 주변 수요를 기준으로 전력 주도형 또는 전력·열 통합형 서비스의 추가 가능성을 선별적으로 검토해야 하며, 이를 기존 계약의 자동 연장이나 모든 자산의 일률적인 전환으로 이해해서는 안 된다.
정책의 초점 역시 특정 기술방식의 보급이나 모든 설비에 대한 획일적인 열 활용 요구보다, 수요지 서비스의 구매·계량·계약·보상 구조를 구체화하는 방향으로 이동할 필요가 있다. 현장 전력, 회복력, 계통 서비스 및 유용열에 대해 편익을 구매할 주체와 성과 판단 기준이 명확해질 때, 연료전지의 분산 가치가 실제 운영 수익으로 전환될 수 있다. 투입연료의 탄소집약도는 이러한 서비스 역할과 구분하여 평가하되, 저탄소 연료의 공급 확대와 설비 호환성 개선을 통해 장기적으로 낮추어야 한다. 본 연구는 설비 보급과 발전 실적에 더해 ‘누가 어떠한 수요지 서비스를 구매하고 그 성과를 어떻게 보상하는가’를 함께 살펴보는 평가 방향을 제시한다.
Acknowledgments
이 논문은 정부(과학기술정보통신부)의 재원으로 한국연구재단의 지원을 받아 수행된 연구이다(RS-2025-02220932).
References
- European Commission, “Powering a climate-neutral economy: an EU strategy for energy system integration”, Report No. COM (2020) 299 final, Brussels, Belgium, 2020.
- International Renewable Energy Agency (IRENA), “Sector coupling in facilitating integration of variable renewable energy in cities”, Abu Dhabi, UAE, 2021, Retrieved from https://www.irena.org/Publications/2021/Oct/Sector-Coupling-in-Cities, .
- U.S. Department of Energy (DOE), “Hydrogen and fuel cell technologies office multi-year program plan: fuel cell technologies”, Washington, DC, USA, 2024.
- U.S. Environmental Protection Agency (EPA), “Catalog of CHP technologies, section 6. technology characterization - fuel cells”, Washington, DC, USA, 2015, Retrieved from https://www.epa.gov/sites/default/files/2015-07/documents/catalog_of_chp_technologies_section_6._technology_characterization_-_fuel_cells.pdf?utm, .
-
I. Staffell, D. Scamman, A. Velazquez Abad, P. Balcombe, P. E. Dodds, P. Ekins, N. Shah, and K. R. Ward, “The role of hydrogen and fuel cells in the global energy system”, Energy & Environmental Science, Vol. 12, No. 2, 2019, pp. 463-491.
[https://doi.org/10.1039/C8EE01157E]

-
P. E. Dodds, I. Staffell, A. D. Hawkes, F. Li, P. Grünewald, W. McDowall, and P. Ekins, “Hydrogen and fuel cell technologies for heating: a review”, International Journal of Hydrogen Energy, Vol. 40, No. 5, 2015, pp. 2065-2083.
[https://doi.org/10.1016/j.ijhydene.2014.11.059]
- Korea Energy Agency New and Renewable Energy Center, “New and renewable energy statistics 2024”, Ulsan, Korea, 2025, Retrieved from https://www.knrec.or.kr/biz/pds/statistic/view.do?no=451, .
- Ministry of Trade, Industry and Energy (MOTIE), “Man-agement and operation guidelines for the new and rene-wable energy portfolio standard (RPS) and renewable fuel standard (RFS)”, MOTIE Notice No. 2021-136, amended Jul. 28, 2021, Annex 2, Korea, 2021.
- Korea Power Exchange (KPX), “Public notice of the 2025 competitive bidding for the general hydrogen power market”, KPX Notice No. 2025-01, May 9, 2025, Retrieved from https://kpx.or.kr/board.es?act=view&bid=0042&list_no=75083&mid=a11201000000&nPage=1&tag=, .
- Ministry of Trade, Industry and Energy (MOTIE), “Full-scale promotion of hydrogen power generation for green-house gas reduction and distributed generation”, press release, Korea, Mar. 12, 2023.
- Republic of Korea, “Hydrogen economy promotion and hydrogen safety management Act”, Act No. 18889, amended Jun. 10, 2022, effective Dec. 11, 2022, Addendum Article 2, Korea, Retrieved from https://law.go.kr/lsInfoP.do?chrClsCd=010203&lsiSeq=242975&urlMode=engLsInfoR&viewCls=engLsInfoR&utm, .
- European Union, “Directive (EU) 2023/1791 of the Eur-opean Parliament and of the Council of 13 September 2023 on energy efficiency and amending Regulation (EU) 2023/955 (recast)”, Official Journal of the European Union, 2023, Retrieved from https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A32023L1791&utm, .
- J. I. Kim and S. Cho, “A study on determinants of rene-wable energy certificate (REC) pricing for enhancing market efficiency”, Report No. 2024-07, Korea Energy Economics Institute, Ulsan, Korea, 2024, Retrieved from https://www.keei.re.kr/board.es?mid=a10101020000&bid=0001&act=view&list_no=124837&cg_code=C01, .
- Republic of Korea, “Act No. 21462: partial amendment to the Act on the Promotion of the Development, Use and Diffusion of Renewable Energy”, Mar. 17, 2026.
- Republic of Korea, “Act No. 21467: partial amendment to the Hydrogen Economy Promotion and Hydrogen Safety Management Act”, Mar. 17, 2026.
- Ministry of Trade, Industry and Energy (MOTIE), “Results of the first competitive bidding for hydrogen power generation: reduced generation costs and distributed generation effects”, press release, Korea, Aug. 9, 2023, Retrieved from https://www.motir.go.kr/kor/article/ATCL3f49a5a8c/167662/view, .
- Korea Power Exchange (KPX), “Public notice of the 2024 competitive bidding for the general hydrogen power market”, KPX Notice No. 2024-01, May 24, 2024, Retrieved from https://www.kpx.or.kr/board.es?act=view&bid=0042&list_no=72610&mid=a11201000000, .
- Ministry of Trade, Industry and Energy (MOTIE), “Results of the general hydrogen power competitive bidding: con-tinued cost reduction and distributed generation effects”, press release, Korea, Aug. 14, 2025.
- A. R. Kang, “LOTTE World Tower selected as Korea’s first commercial-building general hydrogen power producer” [in Korean], Yonhap News Agency, Nov. 27, 2024, Retrieved from https://www.yna.co.kr/view/AKR20241127032900030, .
- Doosan Fuel Cell Co., Ltd., “Doosan fuel cell establishes a basis for expanding the deployment of domestic low- and mid-temperature SOFCs for power generation” [in Korean], press release, Apr. 3, 2025, Retrieved from https://www.doosanfuelcell.com/kr/media-center/medi-0101_view/?id=164, .
- SK ecoplant Co., Ltd., “Financing Secured for the 19.8 MW Jincheon Sincheok SOFC Power Project”, press release, Aug. 26, 2024.
- MiCoPower Co., Ltd., “MiCoPower and Pyeongtaek City sign an MOU to enter the utility-scale hydrogen fuel cell market”, press release, Nov. 10, 2022.
- National Assembly of the Republic of Korea, “Bill No. 2219108: act on heat energy management and promotion of decarbonization”, Seoul, Korea, Jun. 5, 2026.
- European Commission, “Guidance on heating and cooling aspects in Articles 15a, 22a, 23 and 24 of Directive (EU) 2018/2001 on the promotion of the use of energy from renewable sources as amended by Directive (EU) 2023/2413”, OJ C/2025/2238, Apr. 15, 2025.
- Connecticut Public Utilities Regulatory Authority, “2024 clean & renewable energy report”, New Britain, CT, USA, 2025.
- State of Connecticut, “Gov. Malloy launches innovative microgrid to help Woodbridge provide critical services during outages”, press release, May 7, 2018, Retrieved from https://portal.ct.gov/Malloy-Archive/Press-Room/Press-Releases/2018/05-2018/Gov-Malloy-Launches-Innovative-Microgrid-to-Help-Woodbridge-Provide-Critical-Services-During-Outages?utm, .
- Federal Energy Regulatory Commission, "Order No. 2222: Participation of Distributed Energy Resource Aggregations in Organized Markets", Washington, DC, USA, 2020.
- American Electric Power, “AEP leveraging fuel cell tech-nology to power data center growth”, Nov. 14, 2024, Retrieved from https://www.streetinsider.com/PRNewswire/AEP%2BLeveraging%2BFuel%2BCell%2BTechnology%2Bto%2BPower%2BData%2BCenter%2BGrowth/23988849.html?utm, .
- New Energy and Industrial Technology Development Organization (NEDO), “Development of fuel cells for installation in homes: highly efficient power generation using hydrogen”, Practical Realization Case Study, 2011, (in Japanese).
- Advanced Cogeneration and Energy Utilization Center Japan, “ENE-FARM (Residential Fuel Cells)” [in Japanese], n.d., accessed Sep. 21, 2026.
- Japan Refrigeration and Air Conditioning Industry Assoc-iation, “Domestic cumulative shipments of EcoCute exceed 10 million units”, Tokyo, Japan, 2025.
- Ministry of Economy, Trade and Industry of Japan, “High-efficiency water heater subsidy program 2026”, Tokyo, Japan, 2026.
- Osaka Gas Co., Ltd., “Launch of a virtual power plant demonstration using residential fuel cell ENE-FARM Type S for further improvement in control accuracy”, press release, Jun. 26, 2023, (in Japanese).
- NOW GmbH, “Leuchtturm Hausenergie, Phase II | Callux: Phase II”, project description, n.d., (in German), Retrieved from https://www.now-gmbh.de/projektfinder/callux-phase-2/, .
- European Commission CORDIS, “Final report summary: ENE.FIELD (European-wide field trials for residential fuel cell micro-CHP)”, Brussels, Belgium, 2018, Retrieved from https://cordis.europa.eu/project/id/303462/reporting, .
- European Commission CORDIS, “Periodic reporting for period 6: PACE (Pathway to a Competitive European FC mCHP market)”, Brussels, Belgium, 2024, Retrieved from https://cordis.europa.eu/project/id/700339/reporting, .
- International Energy Agency (IEA), “The future of heat pumps”, Paris, France, 2022, Retrieved from https://www.iea.org/reports/the-future-of-heat-pumps, .
- German Federal Statistical Office, “More than half of the residential buildings constructed in 2021 are heated by heat pumps”, Wiesbaden, Germany, 2022, Retrieved from https://www.destatis.de/EN/Press/2022/06/PE22_226_31121.html, .
- Clean Hydrogen Joint Undertaking (Clean Hydrogen JU), “Work programme 2025”, Topic HORIZON-JU-CLEANH2-2025-04-01: Demonstration of stationary fuel cells in renewable energy communities, Brussels, Belgium, 2025, Retrieved from https://www.clean-hydrogen.europa.eu/document/download/e5846471-328c-48fd-b91f-837da07556b6_en?filename=Clean+Hydrogen+JU+AWP+2025_FINAL_ADOPTED.pdf&utm, .
- Ministry of Climate, Energy and Environment (MCEE), “Notice on direct electricity transactions in distributed energy special zones”, MCEE Notice No. 2026-158, amended Jun. 23, 2026, Korea.
-
J. H. Kim, S. M. Kim, and K. W. Jun, “Analysis of the demonstration-scale operational performance of a fuel cell waste-heat utilization project for heat supply to a public swimming pool”, Journal of Hydrogen and New Energy, Vol. 37, No. 3, 2026, pp. 272-281.
[https://doi.org/10.7316/JHNE.2026.37.3.272]